За 18 лет работы в Екатеринбурге я много раз видел один и тот же сценарий. Вечером звонок: у мамы на Госуслугах кто-то менял данные, наутро пришло сообщение из микрофинансовой конторы о новом займе. Дальше месяц полиции, банков и переписки. Почти всегда этого можно было не допустить двумя заявлениями. Оба бесплатные, оба делаются за один вечер: самозапрет на кредиты и запись в ЕГРН о запрете сделок без личного участия. Ниже разбираю, как они включаются, где не работают и в каком порядке действовать, если вы защищаете родителей.
Почему хватает именно двух действий
По-настоящему тяжёлых исходов у частного человека два. На него оформили кредит, которого он не брал. У него переоформили квартиру, которую он не продавал. Переводы на «безопасные счета» тоже больно, но там уходят ваши собственные деньги, и есть механизмы их вернуть.
Кредит и квартира устроены иначе. Долг остаётся долгом, пока его не снимет суд. Жильё после регистрации перехода права уже чужое, и возвращать его придётся годами. Оба канала разрешено закрыть заранее и бесплатно. Пользуются этим единицы, потому что узнают о такой возможности уже после.
Схемы обмана при сделках с жильём я подробно разобрал в статье мошенники при покупке квартиры: 5 схем обмана и защита. Здесь речь о другом: как заранее закрыть двери, через которые эти схемы заходят.
Как включается самозапрет на кредиты?
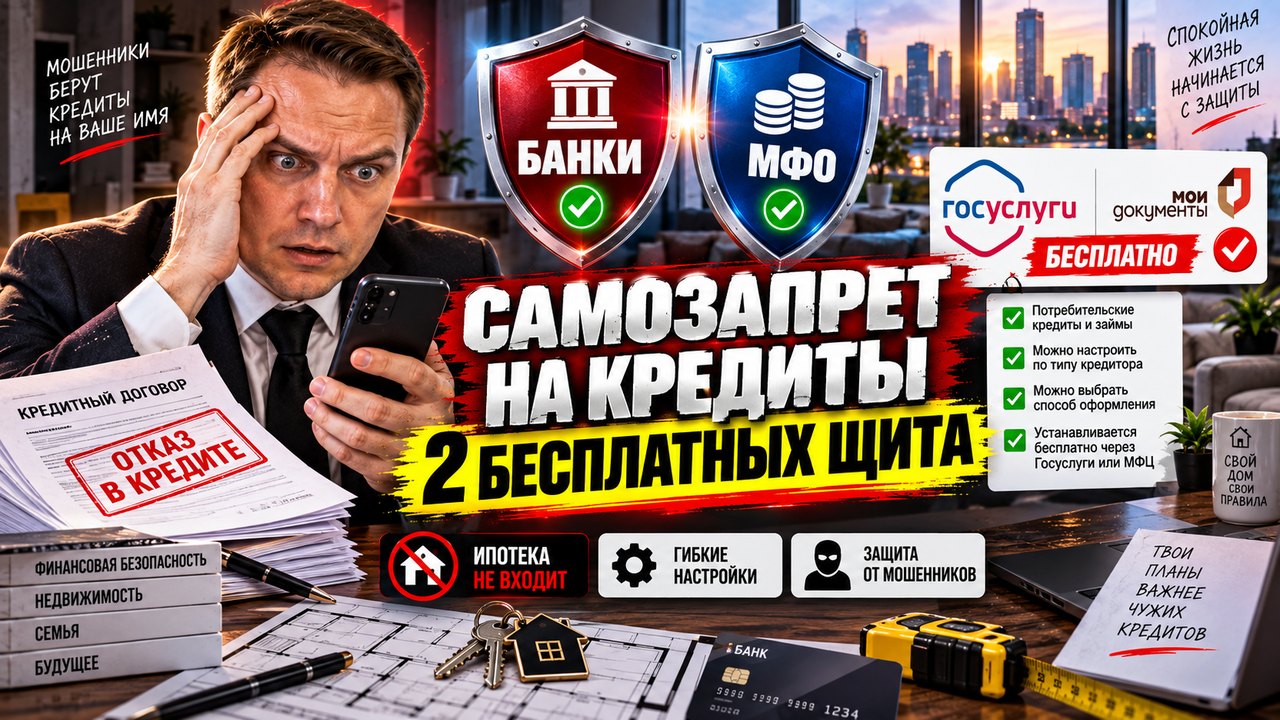
Основание — закон от 26 февраля 2024 года № 31-ФЗ, механизм работает с 1 марта 2025 года. Человек вносит в собственную кредитную историю запись: со мной нельзя заключать договоры потребительского кредита и займа.
Подать заявление можно через Госуслуги, а с 1 сентября 2025 года — в любом МФЦ. Нужны паспорт и ИНН, заявление формирует сотрудник, подпись от руки. Заявление шаблонное, вы просто выбираете условия из готового списка.
- Полный или частичный. Можно ограничить только банки или только микрофинансовые организации.
- По способу обращения. Дистанционно, в офисе или и то и другое.
- Бессрочный. Включать его можно сколько угодно раз.
Действующие кредиты гасить не надо, запрет их не касается. Кредитной истории может и не быть: тогда бюро заведёт её по вашему заявлению. Запрет начинает работать на следующий день после внесения сведений в историю.
Почему снять запрет сложнее, чем поставить?
Включить запрет через Госуслуги можно простой подписью учётной записи. А снять его через портал с 1 июня 2025 года — только усиленной квалифицированной подписью в «Госключе», где сертификат надо сначала получить. Через МФЦ снимается проще, подписью от руки.
И главное: снятие вступает в силу только на второй календарный день. Банк России называет это периодом охлаждения прямым текстом. Пауза нужна, чтобы человек под давлением не отменил запрет и не оформил заём в ту же минуту.
Ради этой асимметрии всё и придумано. Включить легко, выключить намеренно неудобно. Когда пожилому человеку по телефону начнут объяснять, что запрет надо срочно снять, у него физически не получится сделать это быстро. За эти двое суток разговор обычно и рассыпается.
Что самозапрет не закрывает?
Перечень исключений в законе закрытый. Ипотека, автокредиты под залог машины, основные образовательные кредиты с перечислением напрямую в учебное заведение, поручительство, операции по уже выданным кредитным картам, погашение прежних долгов.
Логика регулятора: залог и процедура не дают оформить такой договор дистанционно за десять минут. Вывод для семьи другой. Если у родителя на руках действующая кредитная карта, самозапрет её не выключает. Лимит работает, и с ним нужно разбираться отдельно, в своём банке.
Зато у запрета есть зубы. Банки и микрофинансовые организации обязаны запрашивать сведения о нём в квалифицированных бюро. Если кредит всё-таки выдали вопреки запрету, кредитор лишается права требования. Платить не нужно, запись исключается из кредитной истории, а при продаже долга новый кредитор тоже ничего не потребует.
Отдельно про ипотеку: раз самозапрет её не блокирует, планировать покупку он не мешает. Прикинуть посильный платёж заранее можно на калькуляторе ипотеки, а уже потом идти в банк.
Если покупка жилья для родителей или для себя в планах, я собрал список льготных программ и выплат, которые вам положены →. Самозапрет никак не мешает ими пользоваться.
Второе заявление: запрет сделок без личного участия
Статья 36 закона о государственной регистрации недвижимости. Собственник подаёт заявление о невозможности регистрации перехода, ограничения или прекращения права без его личного участия. После этого документы, поданные другим лицом, Росреестр возвращает без рассмотрения и в течение пяти рабочих дней уведомляет о причине.
Способа три: МФЦ с подписью от руки, Госуслуги и личный кабинет Росреестра. В двух последних нужна усиленная квалифицированная подпись, и подписать заявление надо примерно за сутки, иначе оно аннулируется. Запись вносится не более чем за пять рабочих дней, пошлины нет, действует бессрочно.
Главная ловушка: заявление подаётся на каждый объект отдельно. Квартира, садовый дом, гараж и доля в родительской квартире — четыре заявления. Пакетом на всё имущество не выйдет. Выясняется это обычно тогда, когда защищённой оказалась одна квартира из трёх.
Проверять надо не факт подачи, а наличие отметки. Она видна в выписке из ЕГРН, в том числе онлайн в разделе «Недвижимость» на Госуслугах. Как заказать выписку и что в ней читать, я разобрал в статье выписка из ЕГРН: как получить и что проверить. Погашается запись сама, решением регистратора, когда собственник участвует в сделке лично или когда право переходит родным по закону. Либо по отзыву собственника, либо по суду.
Чего запись в ЕГРН не даёт?
Она защищает ровно от одного: от сделки за спиной собственника. Поддельная доверенность, украденная электронная подпись, липовый пакет документов. В обзоре Верховного Суда по спорам о жилье отдельной позицией закреплено, что отметка исключает регистрацию по заявлению представителя.
И она бесполезна против схемы, которая работает чаще всего. Человека ведут неделями, он приходит в МФЦ сам, добровольно, с паспортом и ясной головой, и первым делом снимает собственный запрет. Тут спасает только живой человек рядом, вовремя задавший вопрос.
С 1 июля 2026 года личность участника дистанционной сделки подтверждается через единую биометрическую систему. Барьер для электронных сделок стал ниже. По разъяснению оператора, объекты с записью о невозможности регистрации без личного участия в биометрической сделке не участвуют.
И отдельно, потому что об этом много пишут. «Период охлаждения» при продаже жилья — семь дней до регистрации, только безналичные расчёты — это законопроект, а не действующее правило. Профильный комитет рекомендовал его отклонить. Рассчитывать на эту паузу сегодня нельзя.
Если вы покупаете квартиру у человека, а не у застройщика, попросите продавца показать выписку с отметкой и проверьте цену сделки. Я бесплатно скажу, сколько реально стоит этот объект →, чтобы «срочная продажа со скидкой» не оказалась приманкой.
Порядок действий на один вечер
- Госуслуги родителя, раздел «Безопасность». Проверить вход с подтверждением, включить уведомления о входах, выйти из лишних сессий, отозвать согласия незнакомых приложений.
- Самозапрет на кредиты. Если родитель с порталом не дружит, идите в МФЦ: паспорт, ИНН, полчаса. Через день проверьте статус: не «заявление подано», а «запрет действует».
- Список всей недвижимости, где родитель собственник, включая доли, гаражи и участки. По каждому объекту своё заявление. Через неделю закажите выписки из ЕГРН и убедитесь, что отметка стоит.
- Кредитная история. Через Госуслуги в центральном каталоге бесплатно узнаётся список бюро, где она хранится. Сам отчёт каждое бюро выдаёт дважды в год. Так видно чужие кредиты.
- Сервис «второй руки» в банке родителя. Доверенное лицо подтверждает или отклоняет переводы третьим лицам и снятие наличных. Доступа к счёту оно не получает и само ничего сделать не может. На решение даётся не больше двенадцати часов, молчание банк считает отказом.
Тот же принцип «сначала список, потом действия» работает и при покупке. Я собрал пошаговый план подготовки к покупке с перечнем документов →, чтобы ничего не выяснялось задним числом.
Если после этого разговора решают перевезти родителей поближе
Тогда работает простое правило. Смотреть готовые дома, где подъезд, лифт и двор можно обойти ногами до сделки, а не по картинкам. И где переход права регистрируется с личным присутствием собственника, а не по доверенности.
- Дом на Ясной — Юго-Запад, сдан в 3 квартале 2025, продажа по договору купли-продажи. Квартиру и двор смотрят вживую.
- Викулов — Верх-Исетский, улица Викулова, сдан в 3 квартале 2025. Дом заселён, соседей и подъезд видно до сделки.
- Грин Гарден — Чкаловский, улица 8 Марта, сдан в 3 квартале 2025. Переезд без ожидания стройки.
- Квартал 12 — Академический, сдан в 4 квартале 2025, договор купли-продажи. Площади от 30,3 до 80,4 м².
- Академ-Центр — Академический, улица Краснолесья, оба корпуса введены в 2024–2025. Форматы 29,34 и 61,23 м².
Минус готовых домов честный: выбор планировок уже небольшой, лучшие этажи разобраны. Зато нет риска стройки и понятно, кто соседи.
Перед тем как нести деньги застройщику, прогоните дом по моему чек-листу. Проверка новостройки по 72 параметрам → бесплатна и занимает меньше времени, чем поход в МФЦ.
Как говорить с родителями, чтобы разговор не провалился?
Взрослые дети заходят с фразы «мама, ты не понимаешь, тебя разведут». После неё мама перестаёт рассказывать о звонках вообще. Не потому что не поняла, а потому что стыдно.
Работает другое. Сделайте это сначала на себе и покажите экран: я себе включил, давай тебе за компанию. Дальше простое семейное правило. Любое действие с деньгами и квартирой — сначала звонок сыну или дочери, какая бы «следственная тайна» ни звучала в телефоне.
И вещь, которую запомнить проще всего. С 1 сентября 2025 года звонки компаний маркируются: на экране должно быть название организации и категория вызова. Немаркированный звонок «из службы безопасности банка» — уже подделка. Плюс факт от Банка России: он не открывает гражданам счета, «безопасного счёта в Центробанке» не существует.
Частые вопросы
Самозапрет испортит кредитную историю?
Нет. Это отметка в вашей же истории о том, что с вами нельзя заключать договоры потребкредита и займа. Она не оценка платёжеспособности и на решение по ипотеке не влияет, ипотеку запрет не затрагивает.
Родителям понадобился кредит, а запрет включён. Что делать?
Снять. Проще всего через МФЦ, там достаточно подписи от руки. Через Госуслуги понадобится усиленная квалифицированная подпись в «Госключе». Снятие вступает в силу на второй календарный день, планируйте заранее, а после оформления включите запрет обратно.
Запись в ЕГРН помешает мне самому продать квартиру?
Нет, если вы участвуете в сделке лично: регистратор погашает запись сам, одновременно с регистрацией перехода права. Помешает она представителю по доверенности, в этом и смысл.
Нужно ли подавать заявление на долю в квартире?
Да. Заявление привязано к объекту, а доля в реестре — самостоятельный объект права. Пока по ней нет отметки, долю можно переоформить по доверенности, даже если вся остальная недвижимость защищена.
Уже перевёл деньги мошенникам. Какой срок нельзя пропустить?
Уведомить банк надо не позднее дня, следующего за днём, когда вам пришло уведомление об операции. На практике это сутки с СМС о списании. Пропустили — обязанность банка возмещать не возникает. Дальше письменное заявление о несогласии с операцией, заявление в полицию в любом отделении с талоном-уведомлением, смена паролей.
Что делать дальше
Сегодня вечером включите самозапрет себе, завтра съездите с родителями в МФЦ. Через неделю проверьте выписки из ЕГРН по каждому объекту. Это два часа, которые экономят месяцы разбирательств.
Если после этого встал вопрос переезда родителей ближе к вам, откройте каталог новостроек Екатеринбурга: по каждому дому есть разбор с планировками, классом жилья и картой соседей. Напишите мне или позвоните, подберём готовый дом под вашу задачу и посчитаем платёж. Для вас консультация бесплатна: комиссию платит застройщик, условия те же, что в офисе продаж.