Деньги ушли двадцать минут назад, руки трясутся, и в голове одна мысль: как вернуть. Я Денис Дербышев, брокер Fusion One, 18 лет на рынке Екатеринбурга. Ко мне такие истории приходят регулярно. Дальше почти всё решают ближайшие часы, а не то, как убедительно вы расскажете это через неделю. Ниже порядок действий, сроки по закону и честно о том, где шанс на возврат есть, а где его почти нет.
Сколько времени есть на самом деле?
Есть срок, о котором почти никто не знает. Часть 11 статьи 9 закона № 161-ФЗ: клиент обязан уведомить банк об операции без своего согласия незамедлительно. Крайний срок — день, следующий за днём, когда банк прислал уведомление о списании.
По-человечески: у вас сутки с момента СМС о переводе. Не с момента, когда вы поняли, что вас обманули. Не с утра понедельника.
Пропустили срок — обязанность банка возмещать деньги не возникает вообще. Останутся уголовное дело и требование к получателю. Поэтому ночь, выходной и стыд перед семьёй не причины откладывать до утра.
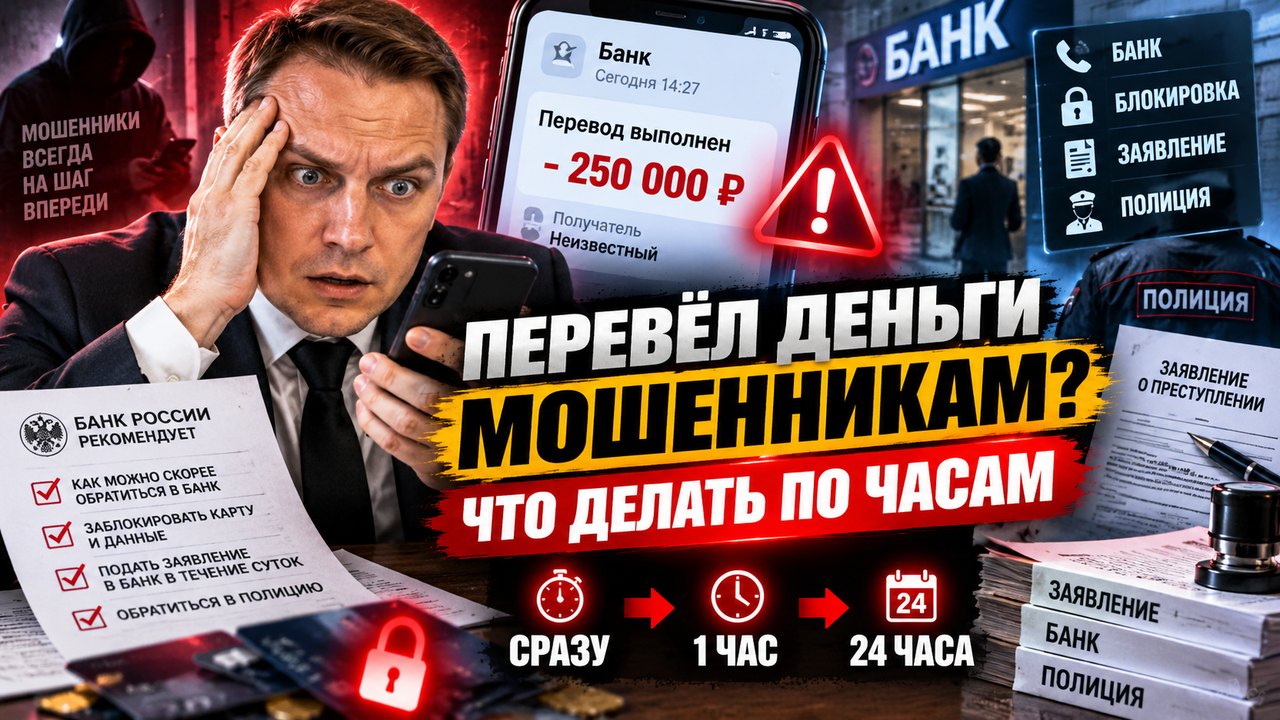
Что делать в первые часы?
Порядок именно такой, менять местами не стоит.
- Заблокировать карту и доступ к счёту. Через приложение, контакт-центр по номеру на обороте карты или в отделении. Если давали удалённый доступ к телефону, сразу отключите на нём интернет.
- Позвонить в банк по официальному номеру. Когда, куда и по каким реквизитам ушли деньги, что вам говорили. Звонок фиксирует время.
- Подать в банк письменное заявление о несогласии с операцией. Бумага фиксирует содержание. Нужны и звонок, и заявление, одно другое не заменяет.
- Написать заявление в полицию. Об этом отдельно ниже.
- Сменить пароли и вернуть контроль над Госуслугами, почтой и мессенджерами. Если доступ остался у злоумышленников, всё предыдущее обнулится к утру.
Теперь про заявление в банк. В нём должны быть дата и время операции, реквизиты получателя, обстоятельства: кто звонил, что говорил, как получил доступ. Дальше требование вернуть деньги и провести проверку. И прямая формулировка: операция совершена без моего добровольного согласия. Приложите скриншоты, номера телефонов, переписку.
Экземпляр с отметкой о принятии заберите себе. Именно он потом доказывает, что вы уложились в те самые сутки. Рассмотреть заявление банк обязан в срок по договору, но не дольше 30 дней со дня получения. По трансграничному переводу — не дольше 60 дней.
Зачем в полиции забирать талон?
Заявление принимают в любом отделении, независимо от прописки и от того, где совершено преступление. Можно подать онлайн через сайт МВД России. Квалификация обычно по статье 159 УК РФ, мошенничество.
Дежурный регистрирует заявление в КУСП и выдаёт талон-уведомление. Заберите его обязательно. По номеру талона отслеживают решение по материалу, без него вы через неделю не докажете, что вообще обращались.
Сроки проверки по статье 144 УПК РФ: трое суток, продлевается до десяти, при необходимости до тридцати. Копию постановления о возбуждении дела потом приложите к обращению в банк. Тон разговора с банком после этого меняется.
Когда банк обязан вернуть деньги?
С 25 июля 2024 года работает механизм по закону № 369-ФЗ. Банк обязан приостановить перевод на два дня, если реквизиты получателя есть в базе Банка России о переводах без добровольного согласия. Причём приостановить даже когда клиент настаивает и повторяет операцию. Норма написана против человека, который в эту минуту говорит с «безопасностью банка».
Банк обязан возместить деньги в течение 30 календарных дней после заявления, если:
- провёл перевод на реквизиты из базы Банка России вопреки требованию приостановить;
- не уведомил вас о совершённой операции;
- операция прошла после того, как вы сообщили о несанкционированном использовании карты.
Теперь неприятное. Банк вправе отказать, если докажет, что вы нарушили порядок использования электронного средства платежа. На практике: назвали код из СМС, установили «обновление» с удалённым доступом, сами подтвердили перевод в приложении. В этих случаях шансов на возмещение от банка почти нет, возврат идёт только через уголовное дело и требование к получателю.
И то, о чём молчат: доступа к базе Банка России у гражданина нет, заранее проверить реквизиты получателя нельзя. С 1 января 2026 года перечень признаков перевода без согласия расширен с шести до двенадцати. Среди них нетипичная операция и смена номера телефона незадолго до перевода.
Что закрыть в тот же вечер?
Пароли: Госуслуги, почта, мессенджеры, банковские приложения. Нигде не повторять один и тот же. В разделе «Безопасность» на Госуслугах проверьте «Вход с подтверждением», уведомления о входах, устройства и активные сессии. Отзовите лишние согласия приложений. Там же видно, не выпущена ли на вас электронная подпись и не оформлены ли сим-карты.
Дальше самозапрет на кредиты и займы. С 1 марта 2025 года он ставится через Госуслуги, с 1 сентября 2025 года ещё и во всех МФЦ, бесплатно. Запрет действует со следующего дня после включения сведений в кредитную историю. Снятие вступает в силу только на второй календарный день. Банк России называет это периодом охлаждения: чтобы человек под давлением не снял запрет и не оформил заём в ту же минуту.
Границы знать надо сразу. Самозапрет не блокирует ипотеку, автокредит под залог машины и операции по уже выданным кредитным картам. Зато если заём выдали вопреки запрету, кредитор лишается права требования: платить не нужно, запись убирается из кредитной истории.
Если после этой истории вы всё равно планируете покупку жилья, сначала посмотрите, какие льготные программы и выплаты вам положены. Самозапрет ипотеке не мешает, а господдержка часто закрывает часть потерь. Узнать, что положено именно вам →
Как понять, что вас добивают второй раз?
Вторая волна почти всегда приходит под видом «отдела по возврату похищенных средств» или юристов, которые «вернут ваши деньги». Работают по тем же людям: человек в панике платит ещё раз.
Ошибки, из-за которых потом отказывают и банк, и суд:
- Ждать утра. Сутки идут от прихода уведомления, а не от момента прозрения. Самая частая и самая тяжёлая по последствиям ошибка.
- Уйти из банка без экземпляра заявления с отметкой, а из полиции без талона.
- Удалить переписку и историю звонков, чтобы «не видеть этого». Вы удаляете свои же доказательства.
- Перезвонить «сотруднику» и попробовать договориться.
- Оформить заём, чтобы перекрыть дыру, и написать в объяснении, что перевод сделали добровольно и осознанно.
С 1 сентября 2025 года действует маркировка звонков: вызовы юридических лиц и ИП не могут быть безымянными. На экране должны быть название организации и категория вызова. Вывод для родителей простой: безымянный звонок «из банка» уже признак подделки.
С той же даты банки дают подключить сервис «второй руки». Вы назначаете доверенное лицо, которое подтверждает или отклоняет переводы третьим лицам и снятие наличных. Доступа к счёту оно не получает и само ничего провести не может. На решение максимум 12 часов, нет ответа — банк отклоняет операцию. Для родителей это лучшая защита из существующих.
Что делать, если под давлением успели продать квартиру?
Худший вариант, с которым я сталкивался: человек не просто перевёл накопления, а продал жильё и отдал деньги «на безопасный счёт». Раньше считалось, что суд такую сделку развернёт. С конца 2025 года это не так.
16 декабря 2025 года Верховный Суд по делу Ларисы Долиной отменил акты трёх инстанций и отказал продавцу: квартира осталась у покупательницы. А 1 июля 2026 года Президиум ВС утвердил обзор № 12/2026 по спорам об оспаривании сделок с жильём. Ключевое: если обманули третьи лица, сделка недействительна только когда покупатель знал или должен был знать об обмане. По статье 177 ГК доказывать своё состояние именно в момент сделки обязан истец.
Зато заявление собственника о мошеннических действиях — основание для отказа в государственной регистрации. Если переход права ещё не зарегистрирован, в Росреестр надо идти в тот же день, не завтра.
Заранее работает запись в ЕГРН о невозможности регистрации без личного участия правообладателя, статья 36 закона № 218-ФЗ. Бесплатно, вносится не дольше пяти рабочих дней, бессрочно, отдельно на каждый объект. Оговорка честная: она закрывает сделки за спиной собственника, но не спасает, когда человек пришёл на сделку сам. Какие ещё схемы обмана встречаются на рынке жилья и как от них защититься, я разбирал в статье мошенники при покупке квартиры: 5 схем обмана и защита.
Ещё один признак давления: вас торопят продать квартиру заметно ниже рынка, «пока не поздно». Прежде чем подписывать что-либо, узнайте, сколько реально стоит ваш объект, и сравните с тем, что предлагают. Оценить цену квартиры →
Почему в новостройке по эскроу этой точки нет?
Самое уязвимое место любой сделки с жильём — момент, когда деньги передают физическому лицу. Наличные, перевод на карту продавца, ячейка с непонятными условиями доступа. Именно сюда мошенники и бьют.
В новостройке по договору долевого участия с эскроу такой точки нет. Деньги лежат в банке до сдачи дома, застройщик их не видит. А продавца, которому вечером позвонили и он «передумал», в схеме не существует. Как это устроено, простыми словами: эскроу, ДДУ и переуступка.
Ниже шесть домов в Екатеринбурге, где продажа идёт по ДДУ с эскроу. По каждому у меня разбор планировок, класса жилья и соседей.
- Башня времени — Ленинский район, улица Академика Бардина, сдача в 3 квартале 2027 года.
- Тактика — Верх-Исетский район, улица Татищева, сдача в 4 квартале 2026 года.
- Утес — Чкаловский район, улица Гаршина, сдача во 2 квартале 2027 года.
- Траектория — улица Билимбаевская, сдача в 1 квартале 2028 года.
- Свой дом — Чкаловский район, улица Военная, сдача в 4 квартале 2027 года.
- Тишина 2 — Чкаловский район, улица Ляпустина, сдача в 3 квартале 2026 года.
Минус тоже назову. Эскроу защищает деньги от продавца-физлица, но не от слабого застройщика: дом могут сдать позже срока, а вы всё это время платите ипотеку и снимаете жильё. Поэтому застройщика проверяют отдельно, до подписания ДДУ.
Я проверяю застройщика и дом по 72 параметрам: разрешения, сроки по предыдущим объектам, суды, проектная декларация. Для вас это бесплатно. Проверить новостройку →
Если покупка первая или после потери денег страшно ошибиться ещё раз, возьмите пошаговый план: какие документы собирать, в каком порядке действовать, где нельзя торопиться. Получить план подготовки к покупке →
Частые вопросы
Сколько у меня времени, чтобы сообщить банку?
Не позднее дня, следующего за днём, когда банк прислал уведомление об операции. Практически — сутки с СМС о списании. Пропустили срок, и обязанность банка возмещать не возникает: остаётся уголовное дело.
Я сам назвал код из СМС. Шанс вернуть есть?
По линии возмещения от банка почти нет: он вправе отказать, доказав нарушение порядка использования средства платежа. Заявление всё равно подавайте и обязательно идите в полицию. Возврат тогда идёт через уголовное дело и требование к получателю.
Полиция примет заявление, если всё случилось в другом городе?
Да, в любом отделении независимо от места жительства и места преступления, можно и онлайн через сайт МВД России. Главное — забрать талон-уведомление с номером регистрации в КУСП.
На меня оформили кредит. С чего начать?
С заявления в банк-кредитор и в полицию, дальше самозапрет через Госуслуги или МФЦ. Если договор заключили при уже действующем запрете, кредитор лишается права требования: платить не нужно, запись убирается из кредитной истории.
Существует ли «безопасный счёт в Центробанке»?
Нет. Банк России не открывает счета гражданам и не запрашивает данные карты. Любой звонок с таким предложением — мошенничество, независимо от того, как представился собеседник.
Поможет ли запись в ЕГРН, если я сам приду на сделку?
Нет. Запись о невозможности регистрации без личного участия закрывает только сделки за вашей спиной. Если под давлением вы сами пришли к нотариусу или в МФЦ, она не сработает. Здесь работает только стоп-слово в семье и сервис «второй руки».
Что делать дальше
Если деньги ушли только что, закройте эту статью и звоните в банк. Всё остальное дочитаете после. Если деньги предназначались на жильё и часть удалось сохранить, посчитайте, какой платёж теперь реален, на калькуляторе ипотеки.
Дальше напишите мне или позвоните. Разберём вашу ситуацию: что ещё можно вернуть, какие программы подходят, какие дома в Екатеринбурге проходят проверку. Для вас это бесплатно: комиссию платит застройщик, условия те же, что в офисе продаж. И договоритесь дома о стоп-слове: любой разговор про деньги и квартиру ставится на паузу, пока вы не перезвонили друг другу сами.