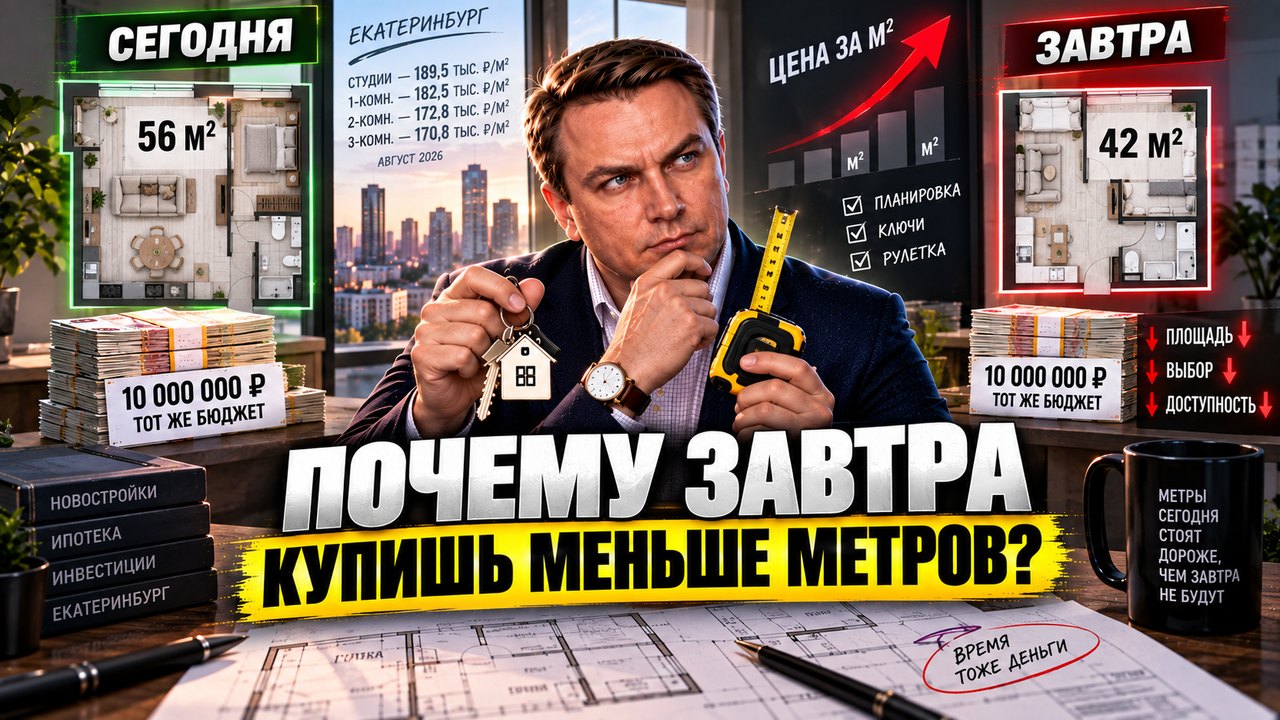
Человек копит три года. Каждый месяц, аккуратно, ни разу не сорвался. Приходит выбирать квартиру в Екатеринбурге, а на его деньги в том же доме дают уже не двушку, а однушку. Он всё делал правильно. Он просто мерил не то. За 18 лет и 1300 сделок я видел эту историю десятки раз, и ниже разберу, как мерить цель так, чтобы накопление не проигрывало рынку, когда копить деньгами нормально, а когда пора входить в сделку.
Почему число на счёте не цель
Обычно цель звучит как «накопить определённую сумму». Но живёт человек не в сумме, а в комнатах. Между суммой и комнатами нет жёсткой связи, и чем длиннее срок, тем слабее она становится.
Пока вы копите, двигаются обе стороны. Двигается то, что вы откладываете. И двигается то, что за это дают: метраж, район, этаж, срок сдачи дома.
Нормальная цель выглядит иначе: «двухкомнатная, 55–60 метров, Академический, заезд не позже чем через два года». В такой формулировке есть главное: её можно проверить в любой момент, не дожидаясь конца срока.
Если вы только начинаете путь к квартире, возьмите пошаговый план: какие документы собрать, в каком порядке действовать и что проверить до первого звонка застройщику. Получить план подготовки к покупке →
Почему длинное накопление почти всегда проигрывает?
Механика простая. Деньги на счёте прибавляются ровно и предсказуемо, темп задаёте вы сами. Метр так себя не ведёт. Он реагирует на то, сколько домов заложили три года назад, на дефицит рабочих рук у застройщиков, на льготные программы, которые то появляются, то закрываются.
Второе, что не считают почти никогда: каждый год отсрочки равен году аренды или году вчетвером в двушке. Эти годы уходят безвозвратно и в копилке не отражаются.
Третье: длинный горизонт ломается не арифметикой, а жизнью. Об этом ниже, там самое неприятное.
Когда копить деньгами нормальная стратегия?
Короткое накопление работает. Если объект выбран, договор на подходе и вы добираете последнюю часть, деньги лучший инструмент. Их не надо продавать, они доступны ровно в тот день, когда нужны.
Горизонт до года-полутора рабочий. За такой срок рынок редко успевает сделать что-то, что перечеркнёт план целиком. Как организовать сам процесс, куда класть и как не трогать, я разбирал в материале про накопительный счёт на первый взнос.
А вот если срок не назван вообще, это уже не стратегия, а привычка откладывать. Проверить просто: у накопления должна быть дата выхода. Нет даты, нет и защиты от инфляции, потому что не с чем сравнивать результат.
Как перевести цель из денег в метры?
- Опишите объект словами, а не числом. Сколько комнат, какой метраж, какой район, какой срок заезда. Без этого дальше считать нечего.
- Найдите три-четыре реальных дома, которые под это описание подходят. Не «примерно такие», а конкретные, с адресами и сроками сдачи.
- Посчитайте, какую долю от этого объекта закрывают ваши накопления прямо сейчас. Не в деньгах, а в долях: треть, половина, четверть.
- Пересчитывайте долю раз в квартал по тем же самым домам. Дома не меняем, иначе сравнение теряет смысл.
- Смотрите на направление. Доля растёт: стратегия работает, продолжайте. Доля замерла или сползает: вы копите со скоростью рынка или медленнее, и ещё три года ничего не изменят.
- Два квартала подряд вниз означают, что менять надо не сумму откладываемого, а план: сокращать горизонт, снижать требования к объекту или входить в сделку раньше.
Долю проще считать, когда знаешь настоящую цену объекта, а не витринную. Я бесплатно оцениваю, сколько на самом деле стоит квартира, которую вы наметили или которую продаёте под новую. Узнать реальную цену квартиры →
Какие дома удобно брать как ориентир?
Для этого счёта хороши проекты, где рядом стоят сданный корпус и строящийся. Одна локация, один застройщик, и можно сравнить два горизонта: заехать сейчас или подождать. Смотреть их лучше именно парой.
- Атлас Ауро, Октябрьский, улица Шатурская. Корпуса 1–3 сданы, 4–5 обещают в третьем квартале 2027 года. Площади от 24,8 до 105,8 м².
- Б-26 Дом на высоте, Пионерский, улица Блюхера. Первая очередь сдана, вторая заявлена на четвёртый квартал 2026 года. Кухни медианой 17,4 м².
- Веер парк, Орджоникидзевский, проспект Космонавтов. Корпус 4 сдан, корпус 5 ждут в четвёртом квартале 2027 года. Площади от 27,5 до 90,75 м².
- Современник, Кировский, улица Раевского. Корпуса 6.1 и 6.2 сданы, 7.1 заявлен на второй квартал 2027 года. Площади от 32,5 до 64,5 м².
- Янтарная долина, ВИЗ, улица Крауля. Корпус 5 сдан, корпус 6 строится со сроком 2026–2027. Кухни медианой 18,9 м².
- Новая Ботаника, Чкаловский, улица Крестинского. «Аквамарин» сдан, «Янтарный» ждут во втором квартале 2027 года. Площади от 37,1 до 89,8 м².
Заявленный срок сдачи и реальный не всегда совпадают. Прежде чем брать дом в ориентир, посмотрите его историю переносов, проектную декларацию и темп стройки на соседних корпусах.
Я проверяю застройщика и дом по 72 параметрам: от разрешения на строительство и эскроу до истории переносов сроков. Это бесплатно и занимает один день. Проверить новостройку по 72 параметрам →
Где длинное накопление ломается на самом деле?
Цель уползает вперёд. Начинали с однокомнатной, за это время родился второй ребёнок, и теперь нужна трёшка. Копилка всё время догоняет цель, которая уходит быстрее неё.
Деньги перестают быть неприкосновенными. Они лежат в свободном доступе, и рано или поздно из них чинят машину, лечат зубы, помогают родителям. Продержать копилку три года без единого изъятия удаётся единицам.
Второй человек в семье не в курсе горизонта. Один считает, что копят на квартиру, другой уверен, что на отпуск и ремонт. Выясняется это обычно на четвёртом году.
Честно скажу и обратное: у части людей длинное накопление действительно работает. Это те, кто держит деньги отдельно от текущих и просто на них не смотрит. Таких мало, и они обычно сами про себя это знают.
Что делают вместо длинного накопления?
Сокращают горизонт. Не пять лет копить и потом входить, а полтора года копить и войти. Оставшуюся длину использовать не на ожидание, а на выплату. Платёж под свой срок и взнос удобно прикинуть на калькуляторе ипотеки.
Фиксируют объект договором. Как только договор подписан, метры перестают двигаться. Дальше двигается только ваш график, а он в ваших руках.
Снижают требования на входе, а не откладывают вход. Меньше метров сейчас обычно лучше, чем те же метры «когда-нибудь». Первую квартиру мало кто оставляет навсегда.
Часто горизонт сокращается сам, когда человек узнаёт, какие льготные программы ему положены: семейная, IT, региональные выплаты. Многие о своих правах даже не подозревают. Узнать, какая господдержка вам положена →
Минусы у этого пути есть, и я их называю сразу. Платёж нельзя поставить на паузу так же легко, как копилку, хотя при потере работы есть законные ипотечные каникулы. Строящийся дом означает параллельно платить и за него, и за аренду. В готовом корпусе заезд сразу, но выбор всегда беднее: лучшее разбирают на стадии стройки.
Как деньги уходят быстрее, чем их съедает инфляция?
Пока человек беспокоится о медленной потере, его накопления забирают за один вечер. В МВД описывают механику одинаково: страх, срочность, обещание лёгкой выгоды. Самая частая схема у копящих: «ваши деньги под угрозой, срочно переведите их на безопасный счёт».
Банк России формулирует прямо: он не открывает счета гражданам и не работает с ними напрямую по их счетам. Безопасного счёта в главном банке страны не существует. Паспортные данные, данные карты и трёхзначный код с оборота там тоже не спрашивают.
С 1 сентября 2025 года звонки компаний и предпринимателей маркируются: на экране видно название организации и категорию вызова. Немаркированный звонок «из банка» сам по себе признак подделки. Остальные схемы, которые встречаются уже на сделке, я собрал в статье про мошенников при покупке квартиры.
Самозапрет на кредиты бесплатен. С 1 марта 2025 года его ставят через Госуслуги, с 1 сентября 2025 года дополнительно в любом МФЦ. Запрет действует со следующего дня после включения сведений в кредитную историю, а снятие вступает в силу только на второй календарный день. Банк России называет эту паузу периодом охлаждения: чтобы человек под давлением не снял запрет и не взял кредит в ту же минуту.
Для того, кто копит на жильё, важна одна деталь: самозапрет не блокирует ипотеку и автокредиты под залог машины. Поставить его можно, не ломая планы на квартиру. А если кредит всё же выдали вопреки запрету, кредитор лишается права требования, платить по такому договору не нужно.
Что защищать, когда метры уже ваши?
Дальше защищать надо не деньги, а объект. Самый простой инструмент: запись в ЕГРН о невозможности регистрации без личного участия правообладателя, статья 36 закона 218-ФЗ. С ней заявление на регистрацию, поданное любым другим лицом, возвращают без рассмотрения.
Услуга бесплатная, запись вносят в срок не более пяти рабочих дней, действует она бессрочно, пока сами не отзовёте. Подать можно в МФЦ по паспорту, через Госуслуги или личный кабинет Росреестра. Заявление подаётся на каждый объект отдельно, пакетом на всю недвижимость сразу не получится.
И честный минус, который редко проговаривают. Эта запись защищает только от сделок за вашей спиной: поддельная доверенность, украденная электронная подпись, чужие документы. Если собственника психологически обработали и он пришёл на сделку сам, запись в ЕГРН не спасёт вообще ни от чего.
Частые вопросы
Через сколько лет копить деньгами уже бессмысленно?
Жёсткой границы нет, но ориентир такой: до полутора лет деньги ведут себя предсказуемо, после трёх лет предсказуемости не остаётся ни у кого. Если ваш горизонт длиннее трёх лет, считайте не сумму, а долю от конкретной квартиры и смотрите на направление раз в квартал.
Как понять, что моё накопление проигрывает?
Возьмите три-четыре конкретных дома и посчитайте, какую долю от такой квартиры вы закрываете сейчас. Повторите через три месяца по тем же домам. Если доля не растёт, стратегия не работает, сколько бы вы ни откладывали.
Самозапрет на кредиты помешает мне потом взять ипотеку?
Нет. По закону самозапрет не распространяется на ипотеку, автокредиты под залог машины и основные образовательные кредиты. Он закрывает потребительские кредиты, микрозаймы, овердрафт и выдачу новых кредитных карт.
Готовая квартира вместо строящейся это проигрыш?
Смотрите на свой горизонт, а не на желание. Готовое даёт заезд сразу и снимает аренду, это реальная экономия времени и нервов. Строящееся даёт лучший выбор корпусов и планировок, но требует терпеть двойную нагрузку до сдачи.
Может, подождать, пока цены упадут?
Ждать имеет смысл, только если у ожидания есть дата и понятный сигнал для входа. Иначе это то же бессрочное накопление под другим названием. Считайте долю по тем же домам раз в квартал: если она растёт без вашего участия, ждать можно, если падает, ожидание работает против вас.
Можно ли мерить цель в метрах, если район ещё не выбран?
Можно, но точность падает. Возьмите два-три района одного класса и по одному дому в каждом. Главное правило то же: дома не менять между пересчётами.
Что делать дальше
Сформулируйте цель словами: комнаты, метраж, район, срок заезда. Выберите три-четыре дома из каталога и посчитайте свою долю сегодня. Потом посчитайте платёж под сокращённый горизонт на калькуляторе ипотеки и сравните: что выгоднее, ещё два года копить или войти через год.
Если хотите, чтобы это посчитал я, напишите мне в Telegram или позвоните. Разберём вашу ситуацию бесплатно: подберу конкретные дома под вашу задачу, назову то, о чём застройщик обычно молчит, и покажу, какие программы сократят срок. Комиссию платит застройщик, для вас условия те же, что в офисе продаж.