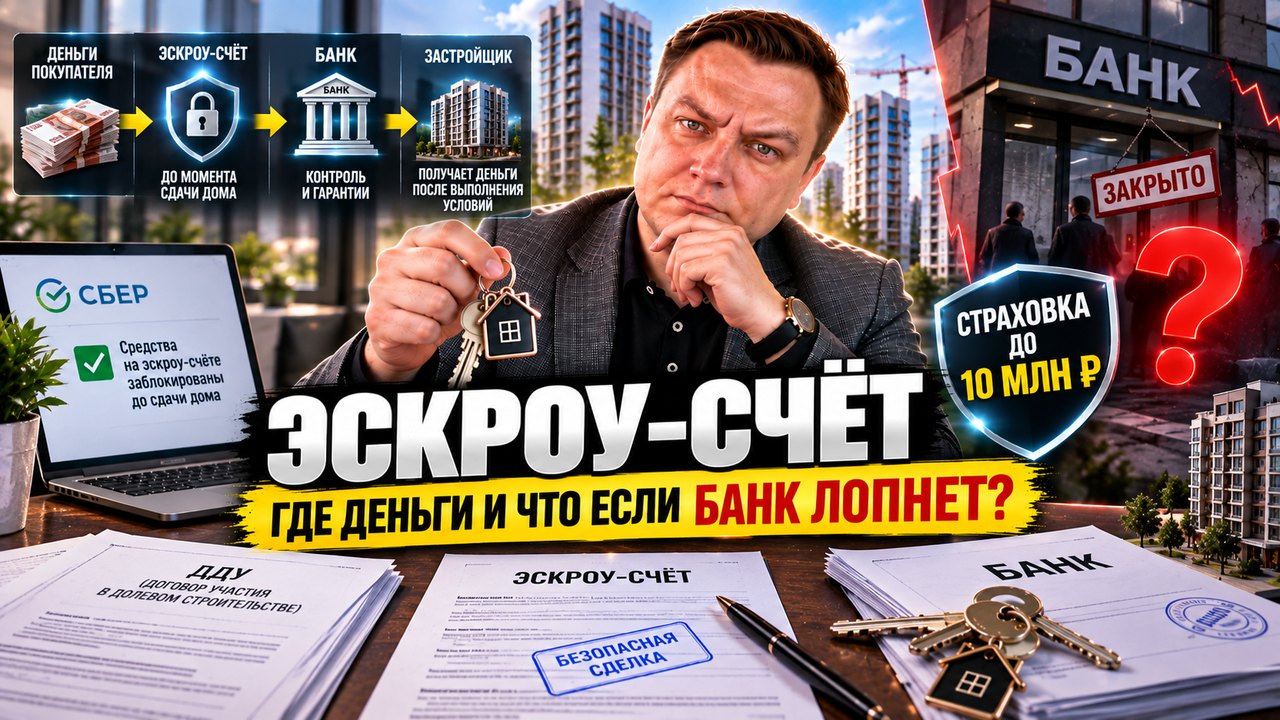
Вы подписали ДДУ, перевели деньги — и несколько лет они лежат там, куда у вас нет доступа. Каждый второй клиент спрашивает одно: а если застройщик рухнет? А если банк закроют? Разбираю механику 214-ФЗ так, как объясняю её на встрече.
Где на самом деле лежат ваши деньги
Счёт эскроу открывает уполномоченный банк — круг таких банков ограничен, перечень ведёт Банк России. Деньги вносятся только после государственной регистрации ДДУ. До этого момента платить нельзя: незарегистрированного договора юридически не существует.
Правила описаны в статьях 15.4 и 15.5 закона 214-ФЗ, их ввели законом 175-ФЗ от 1 июля 2018 года. С 1 июля 2019 года привлекать деньги граждан по ДДУ можно только через эскроу. Исключение одно — проекты под критерии постановления Правительства от 22 апреля 2019 года № 480, таких почти не осталось.
Дальше главное. Статья 860.8 ГК запрещает распоряжаться этими деньгами и вам, и застройщику. Арест, списание и приостановление операций по обязательствам застройщика перед третьими лицами не допускаются — его кредиторы до вашего счёта не дотянутся. И дохода на деньги, лежащие на эскроу, закон начислять не разрешает.
Когда банк отдаёт деньги — и почему не в день, когда вы получили ключи
Здесь у большинства дольщиков неправильная картинка в голове. Раскрытие счёта не привязано ни к вашей квартире, ни к вашему акту приёма-передачи. Банк отдаёт деньги застройщику не позднее десяти рабочих дней после того, как тот принесёт разрешение на ввод дома и сведения ЕГРН о регистрации права хотя бы на один объект в доме.
То есть первый оформившийся сосед открывает шлюз для всего дома. Ваши деньги уходят застройщику раньше, чем вы зайдёте в квартиру с ключами. Это законно, но знать надо заранее — иначе на приёмке будут неприятные открытия.
Срок депонирования ограничен: он не может превышать срок ввода дома в эксплуатацию больше чем на шесть месяцев. Дата в проектной декларации — не абстракция из буклета, а срок, на который заперты ваши деньги.
Проекты с коротким горизонтом депонирования
Чем ближе ввод, тем короче период, когда деньги лежат заблокированными.

Застройщик обанкротился: два пути, и оба неприятные
Первое, что надо усвоить: ваши деньги в конкурсную массу застройщика не попадают. До раскрытия счёта они ему не принадлежат — статья 860.8 ГК. В этом главное отличие от долевого строительства старого образца, где люди теряли всё.
Дальше работает статья 201.12-2 закона о банкротстве. Вариантов два. Первый — односторонний отказ от ДДУ. Договор прекращается, счёт закрывается, требование исключается из реестра требований участников строительства, деньги возвращаются. Ровно те, что вы внесли: без индексации и без компенсации того, что рынок ушёл вперёд.
Второй вариант — остаться в реестре и ждать достройки, в том числе новым застройщиком. Депонирование сохраняется. Что выбрать, зависит от стадии дома и от того, есть ли претендент на площадку. Сначала выясните, кто заходит на объект, и только потом решайте: отказ — дверь в одну сторону.
Банк лопнул: страховка и что реально произойдёт
Второй страх — и он куда менее страшный, чем кажется. Если банк, который держит ваш счёт эскроу, закрывают, наступает страховой случай по закону 177-ФЗ. Для эскроу по ДДУ там отдельная норма — статья 13.2.
Возмещение выплачивают полностью — всё, что лежало на счёте на день страхового случая, но в пределах установленного законом потолка. Если таких счетов в одном банке несколько и вместе они выходят за потолок, возмещение распределяют пропорционально. Остальное становится требованием к банку в рамках ликвидации.
Ключевое, о чём почти не рассказывают: деньги на руки не выдадут. Агентство по страхованию вкладов переводит возмещение на новый счёт эскроу в другом уполномоченном банке. ДДУ не расторгается, стройка идёт дальше, вы просто меняете банк-агента. Срок выплаты — двадцать рабочих дней со дня подачи документов.
Что смотреть в планировке, пока деньги заперты
Ввод в 2027–2028 — это годы, на которые уходят ваши деньги. Планировку надо разбирать до подписания, а не после.


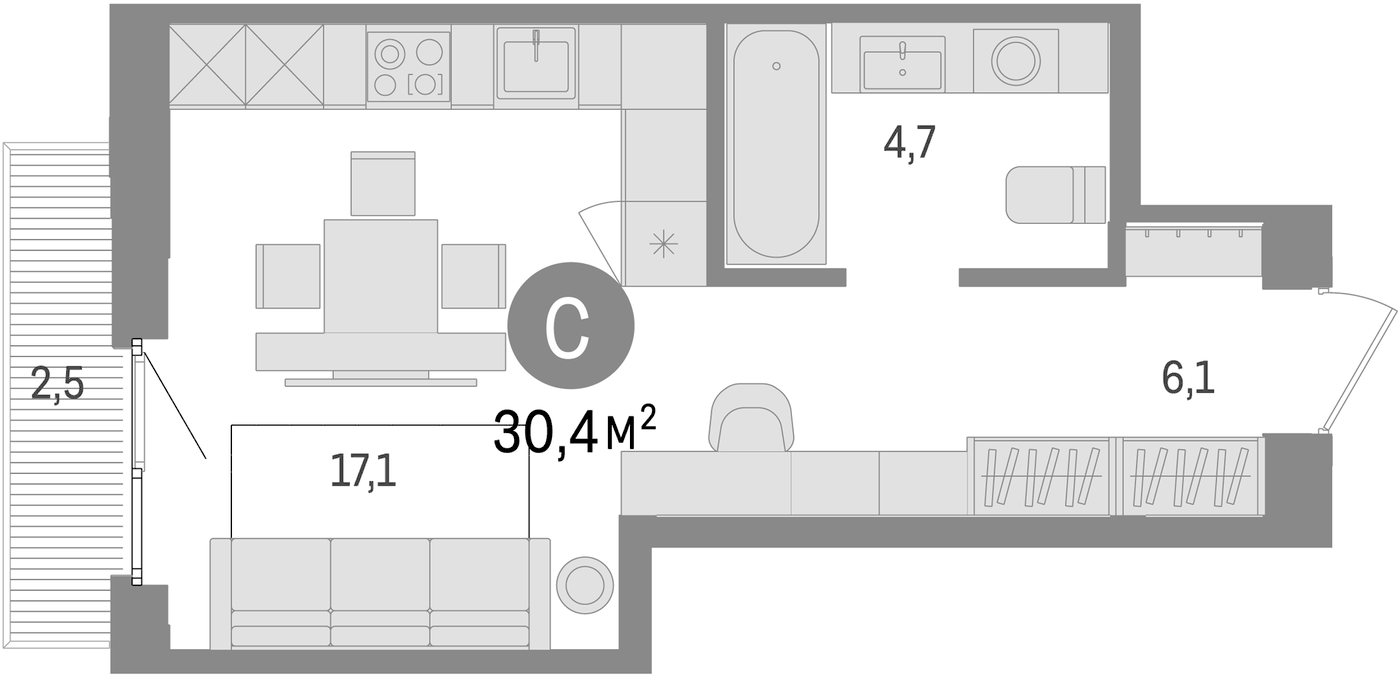
По сравнению с «Башня времени» вариант в «Утес» меньше на 4.1 м². Футурист и Квартал Сюжеты держат медиану кухни около 17–18 м² — крепкая середина каталога.
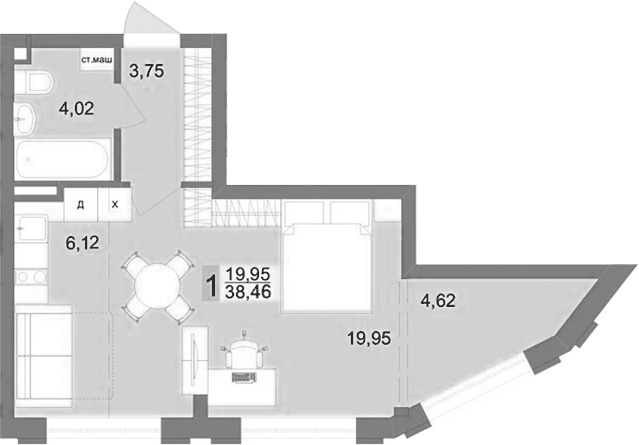
По сравнению с «Утес» вариант в «Траектория» просторнее сразу на 8.0 м². Башня времени — медиана кухни 23,2 м², тринадцатое место из 218 комплексов каталога. Для двушки редкий случай, когда кухня-гостиная выходит без компромиссов.
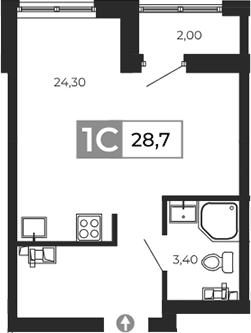
По сравнению с «Траектория» вариант в «Футурист» просторнее сразу на 8.1 м². Башня времени — медиана кухни 23,2 м², тринадцатое место из 218 комплексов каталога. Для двушки редкий случай, когда кухня-гостиная выходит без компромиссов.
По сравнению с «Футурист» вариант в «Квартал Сюжеты» компактнее на 9.8 м². Футурист и Квартал Сюжеты держат медиану кухни около 17–18 м² — крепкая середина каталога.
Порядок действий: первое, второе, третье
Первое. До подписания проверьте, что в ДДУ прямо назван счёт эскроу и уполномоченный банк, а не иная схема расчётов. Предлагают завести часть денег мимо эскроу — разворачивайтесь и уходите.
Второе. Не переводите деньги до государственной регистрации ДДУ: закон говорит однозначно, средства вносятся после регистрации. Просьба заплатить раньше означает, что перед вами не эскроу.
Третье. Сложите в отдельную папку договор счёта эскроу, реквизиты и платёжные документы. При страховом случае именно с этим комплектом вы идёте в Агентство по страхованию вкладов.
Четвёртое. Раз в квартал заглядывайте в проектную декларацию и следите за датой ввода: сдвиг ввода двигает и срок депонирования. Застройщик молча переносит сроки год за годом — это сигнал разбираться, а не ждать.
Пятое. Если банк закрыли — не бегите расторгать договор. Соберите документы, подайте их в Агентство и дождитесь перевода на новый счёт. Стройка при смене банка-агента не останавливается.
О чём молчат: аккредитив вместо эскроу и другие ловушки
Самая опасная схема на рынке — когда часть денег по ДДУ размещают не на эскроу, а на аккредитиве. Банк России выпустил об этом отдельное предупреждение 1 марта 2024 года. Средства на аккредитиве государством не застрахованы вообще. Банк закроют — человек остаётся без этих денег, продолжая платить по ипотеке, а договор фактически не оплачен полностью.
Вторая ловушка — уступка прав по ДДУ. Здесь важно понимать, куда и на каком основании уходят деньги: часть расчётов регулярно проводят мимо счёта эскроу. Банк России в том же сообщении описывал именно эту связку — ипотека плюс переуступка.
Третья — «сервисы безопасных расчётов». Правового института с таким названием в законе нет, это обёртка над номинальным счётом, эскроу или аккредитивом. Средства на номинальных счетах в систему страхования вкладов не входят. Смотрите не на название сервиса, а на конструкцию в договоре.
Перед тем как нести деньги застройщику, прогоните его по чек-листу: 20 проверок из моих 72 параметров — Федресурс, арбитраж, Росреестр, ЕГРЮЛ — и уровень риска на выходе. Проверить застройщика →
Мифы, которые вам расскажут в отделе продаж
Миф первый: «эскроу раскрывают поэтапно, по мере готовности дома». Не раскрывают. Механизм обсуждают несколько лет, но в 214-ФЗ его нет, и профильные законопроекты поддержки в Госдуме не получали.
Миф второй: «страховой потолок по эскроу подняли». На сентябрь 2026 года действует прежний предел. Законопроект о повышении внесён Правительством, но не принят: в июле 2026 года Совет Госдумы перенёс рассмотрение. Обещания менеджера на этот счёт — фантазия.
Миф третий: «на эскроу капает доход, за три года набежит прилично». Не капает. Закон прямо запрещает начислять доход на деньги, лежащие на счёте эскроу.
Миф четвёртый: «теперь эскроу везде, даже при подряде на частный дом». Механизм для ИЖС по договорам строительного подряда заработал с 1 марта 2025 года по закону 186-ФЗ, но его применение — выбор сторон, а не обязанность. Подрядчик говорит «обязан по закону» — он путается или продаёт.
Частые вопросы
Что будет с деньгами на эскроу, если застройщик обанкротится?
Деньги на эскроу застройщику до раскрытия не принадлежат и в конкурсную массу не попадают — статья 860.8 ГК. По статье 201.12-2 закона о банкротстве у вас два пути: отказаться от ДДУ и забрать внесённое либо остаться в реестре требований участников строительства и ждать достройки.
Что будет с эскроу счетом, если банк лопнет?
Наступает страховой случай по закону 177-ФЗ, статья 13.2. Возмещение выплачивают полностью, но в пределах законного потолка. Деньги на руки не выдают: их переводят на новый счёт эскроу в другом уполномоченном банке. ДДУ действует, стройка продолжается. Срок — двадцать рабочих дней со дня подачи документов в Агентство по страхованию вкладов.
Когда деньги с эскроу переводят застройщику?
Не позднее десяти рабочих дней после того, как застройщик подаст в банк разрешение на ввод дома и сведения ЕГРН о регистрации права собственности хотя бы на один объект в доме. Ваш акт приёма-передачи на это не влияет.
Можно ли снять деньги с эскроу счета до сдачи дома?
Нет. Ни дольщик, ни застройщик распоряжаться этими деньгами не вправе. Забрать их можно, только прекратив ДДУ по основаниям, предусмотренным законом: при одностороннем отказе счёт закрывается и внесённое возвращается дольщику без индексации.
Что делать дальше
Посчитайте платёж по своей ситуации на ипотечном калькуляторе или откройте каталог новостроек Екатеринбурга — по каждому дому там разбор с планировками, классом жилья и картой соседей.
Хотите, чтобы под вашу задачу подобрали конкретные варианты и назвали то, о чём застройщик обычно молчит, — напишите мне в телеграм-бот или оставьте номер, и я перезвоню. Разберём вашу ситуацию бесплатно: комиссию платит застройщик, для вас условия те же, что в офисе продаж.
Бот посчитает бюджет по трём ипотечным программам и сразу даст доступ в канал с горячими акциями и закрытыми спецпредложениями.
Подберём квартиру под вашу ситуацию
Бесплатная стратегическая сессия — 60 минут с брокером и PDF-стратегия под ваши цели
Записаться бесплатно