Деньги списаны, договор подписан, а продавец звонит каждый день и спрашивает, когда он их увидит. Банк молчит: в условиях аккредитива написано «выписка из ЕГРН», а какая именно — не написано. Разбираю цепочку от заявления на открытие до раскрытия и показываю, где она застревает.
Что такое аккредитив и кто в нём участвует
Расчёты по аккредитиву описаны в Гражданском кодексе: глава 46, параграф 3, статьи 867–873. Действующая редакция введена законом от 26.07.2017 № 212-ФЗ и применяется с 1 июня 2018 года. Второй документ — Положение Банка России № 762-П.
По пункту 1 статьи 867 банк-эмитент обязуется совершить платёж получателю при представлении документов, предусмотренных условиями аккредитива. Банк платит не потому, что квартира перешла к вам, а потому, что ему принесли бумагу, совпадающую с формулировкой.
В сделках с жильём применяется покрытый, он же депонированный, аккредитив: по пункту 3 статьи 867 банк перечисляет покрытие за счёт плательщика в распоряжение исполняющего банка. Деньги покупателя действительно уходят со счёта. Расходы закон возлагает на плательщика, распределить их иначе можно только условием договора.
Безотзывный и отзывный: строка, которая решает всё
Пункт 4 статьи 869 сформулирован коротко: аккредитив является безотзывным, если в его тексте не предусмотрено иное. Безотзывность — правило по умолчанию.
Безотзывный аккредитив нельзя отменить без согласия получателя и подтверждающего банка (пункты 1 и 2 статьи 869). Отзывный, по статье 868, плательщик отменяет в любой момент и без предупреждения продавца. Отзывным он считается, только если это прямо написано в тексте.
Отсюда простое действие для продавца: попросить заявление на открытие и найти строку про безотзывность. Подтверждённый (статья 870) и переводной (статья 870.1) в квартирных сделках не встречаются.
Какие документы банк требует на раскрытие
Закон не называет ни одного конкретного документа: перечень определяется исключительно условиями аккредитива (статьи 867 и 871 ГК). Обычно туда попадают договор купли-продажи с отметкой о регистрации и выписка из ЕГРН, но формулировку пишет банк вместе со сторонами, а не законодатель.
Статья 871 задаёт главное ограничение: банк проверяет документы только по внешним признакам и решает не более чем за пять рабочих дней со дня их получения. Документы, противоречащие друг другу, тоже признаются не соответствующими.
Нюанс, который ломает сделки с марта 2023 года. По закону от 14.07.2022 № 266-ФЗ выписка из ЕГРН, полученная третьим лицом, не содержит персональных данных правообладателя-физлица. Выписку, где виден новый собственник, получает сам правообладатель либо её запрашивают через нотариуса. Не учли это — продавец принесёт бумагу без фамилии покупателя и получит отказ.
Порядок действий: что делать первым, вторым, третьим
Первое — до подписания договора согласовать с продавцом три вещи: банк, срок аккредитива и точный перечень документов на раскрытие. Не «выписка из ЕГРН», а какая именно, кем полученная, с какими сведениями. Потом на это уже не повлиять.
Второе — прописать форму расчёта в договоре: срок открытия, срок действия, кто несёт расходы. Третье — покупатель подаёт заявление в банк. Аккредитив считается открытым с указанной в нём даты (пункт 4 статьи 867); предельного срока закон не устанавливает.
Дальше по шагам: сдаём документы на регистрацию; продавец получает выписку и несёт комплект в исполняющий банк; банк проверяет и переводит деньги. Замыкают всё акт приёма-передачи, ключи и лицевые счета.
Срок аккредитива должен перекрывать регистрацию с запасом. Приостановка на две-три недели — обычная история, а истёкший срок закрывает аккредитив по статье 873: покрытие возвращается эмитенту и зачисляется на счёт плательщика. Формально честно, фактически сделка начинается заново.
Дома, где расчёт идёт именно через аккредитив
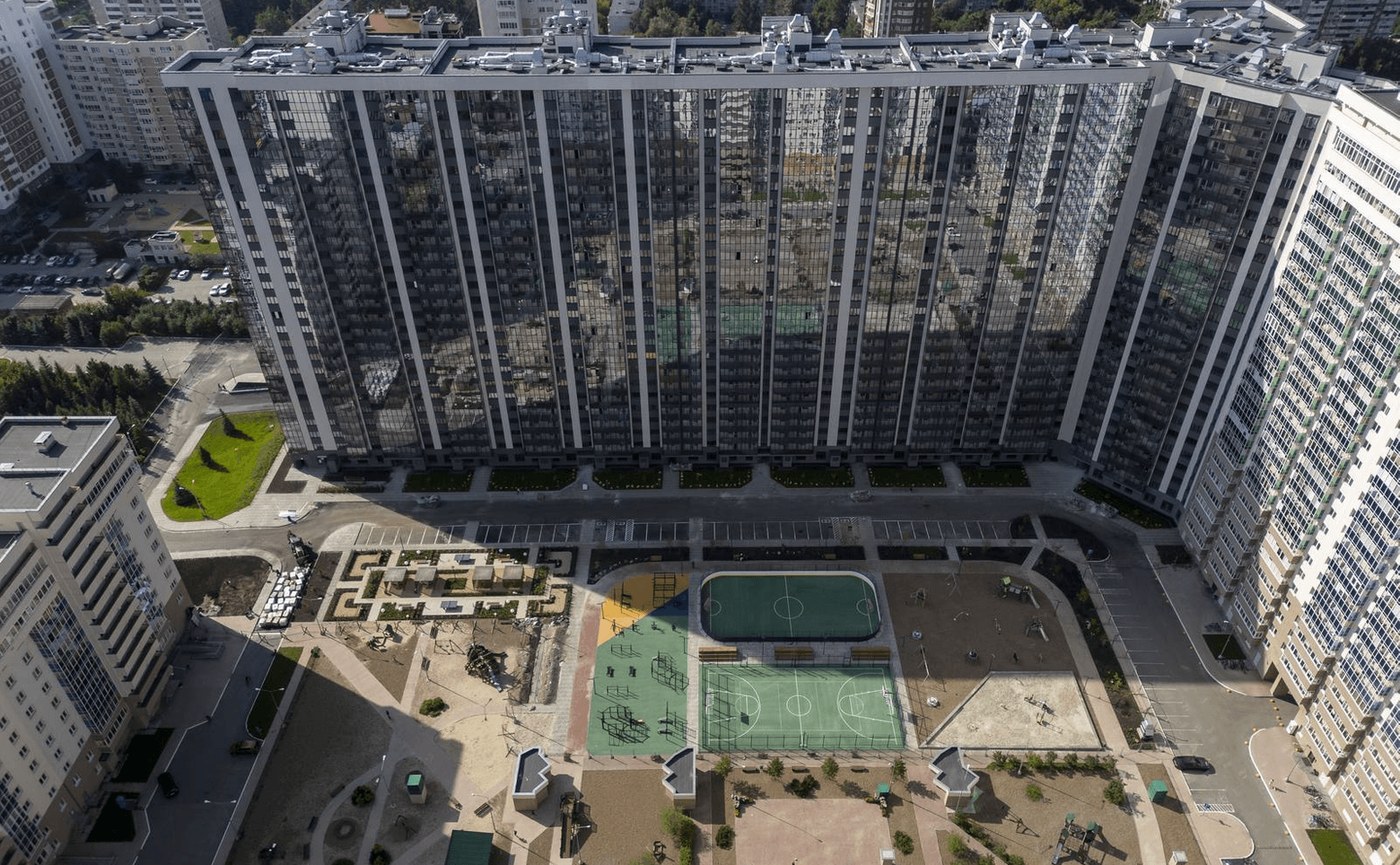
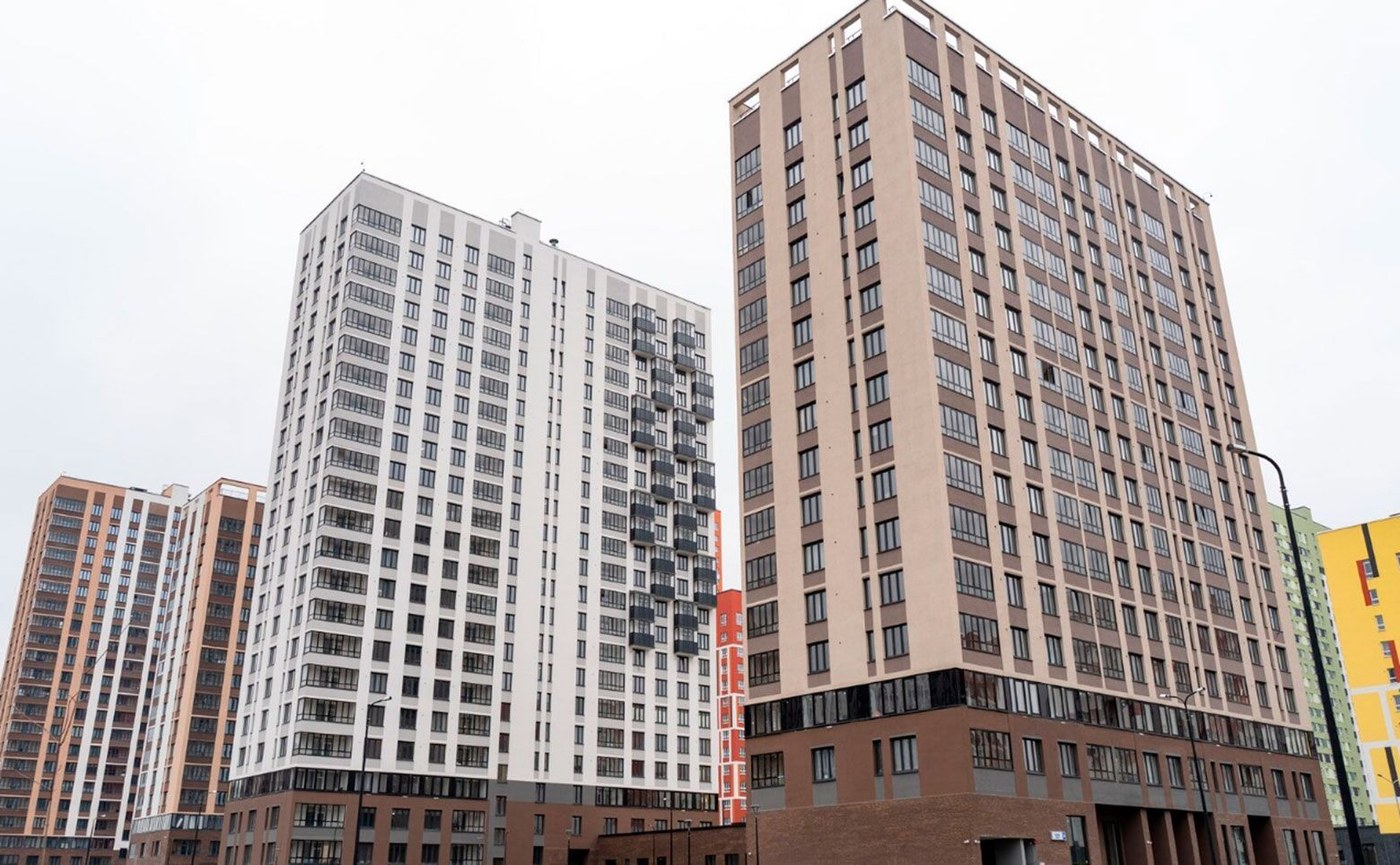
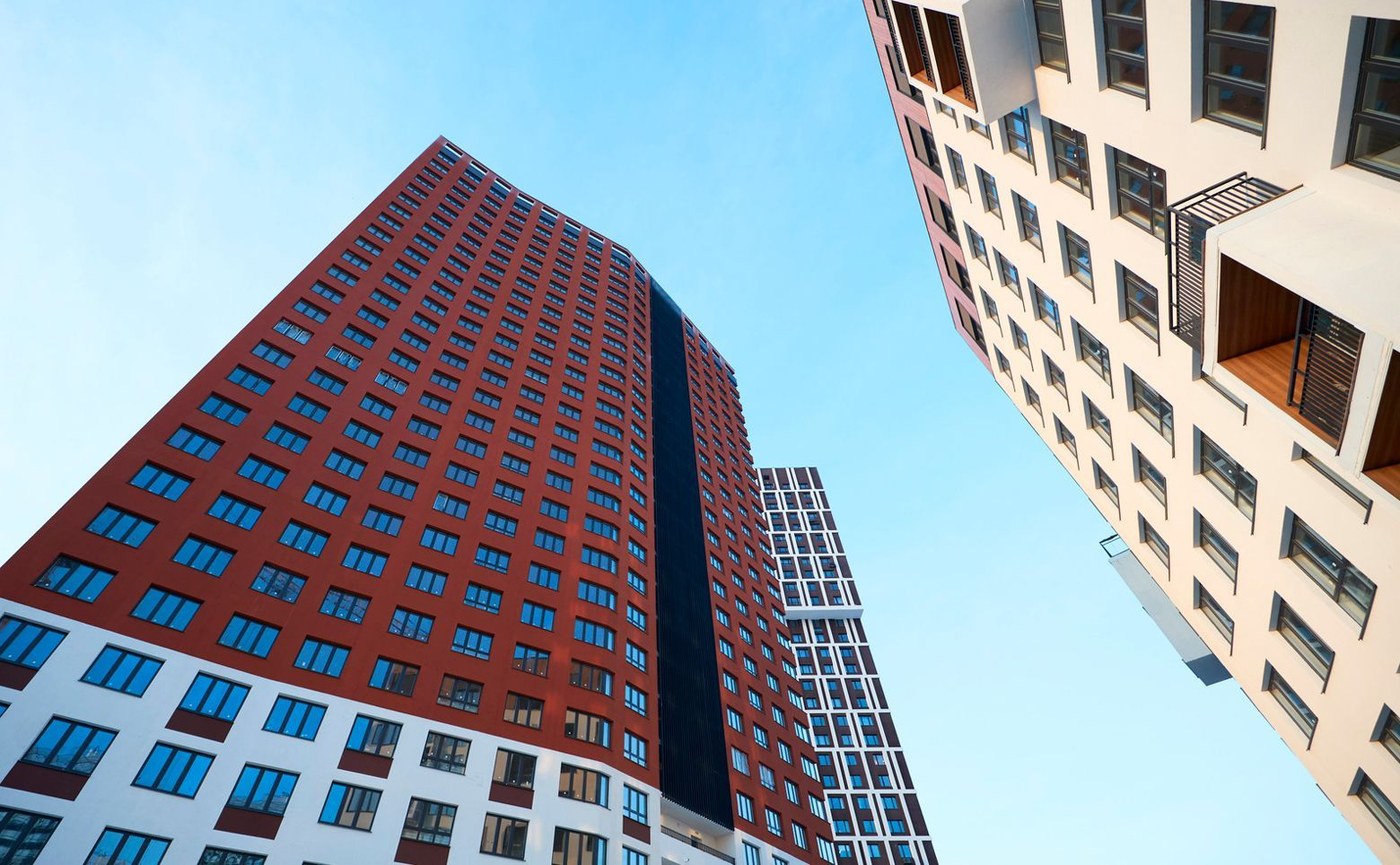
Пока корпус строится, деньги дольщика лежат на эскроу. Как только дом введён и квартиры продают по договору купли-продажи, расчёт возвращается к аккредитиву. Сданные проекты Екатеринбурга, где сделка идёт именно так.
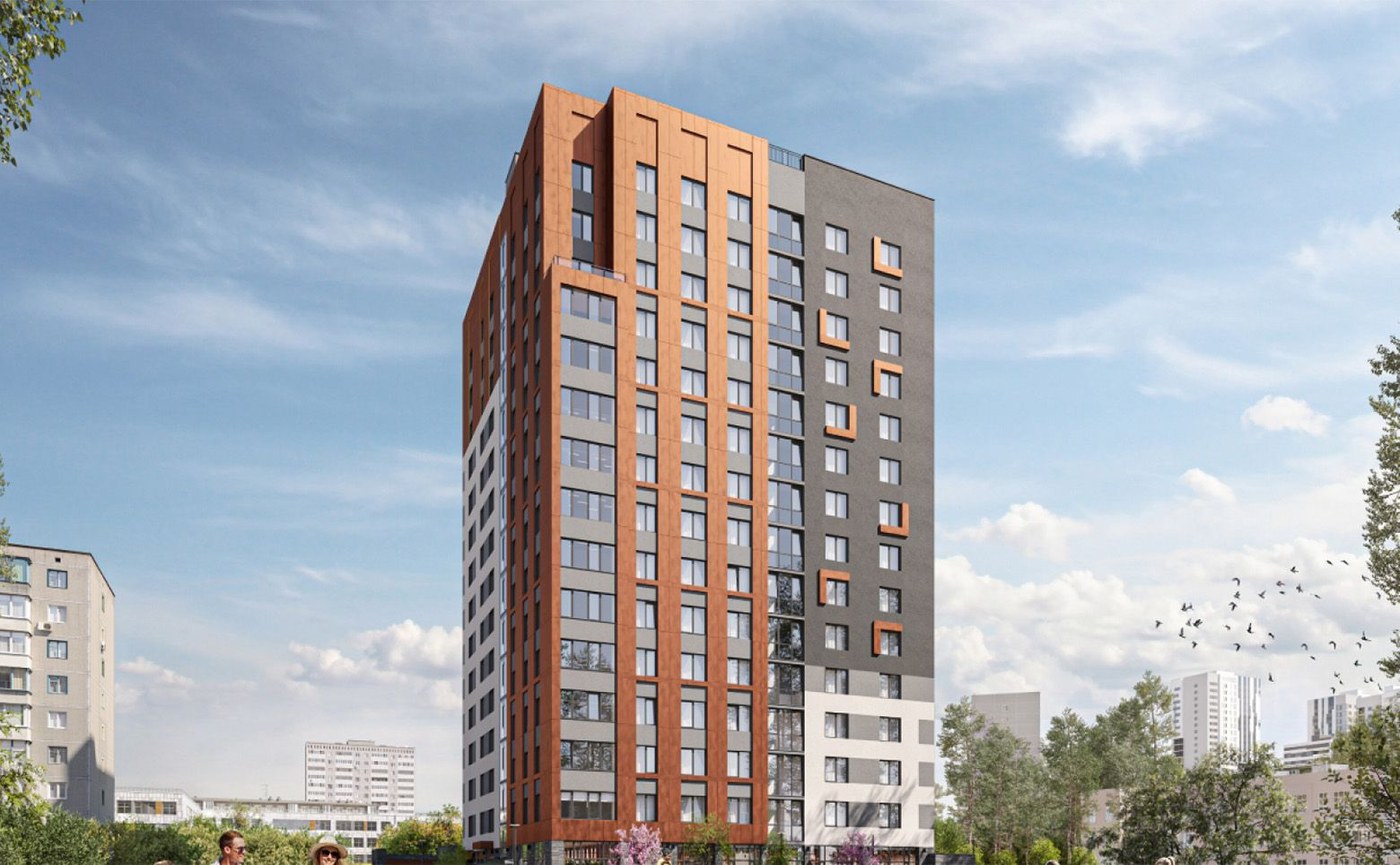
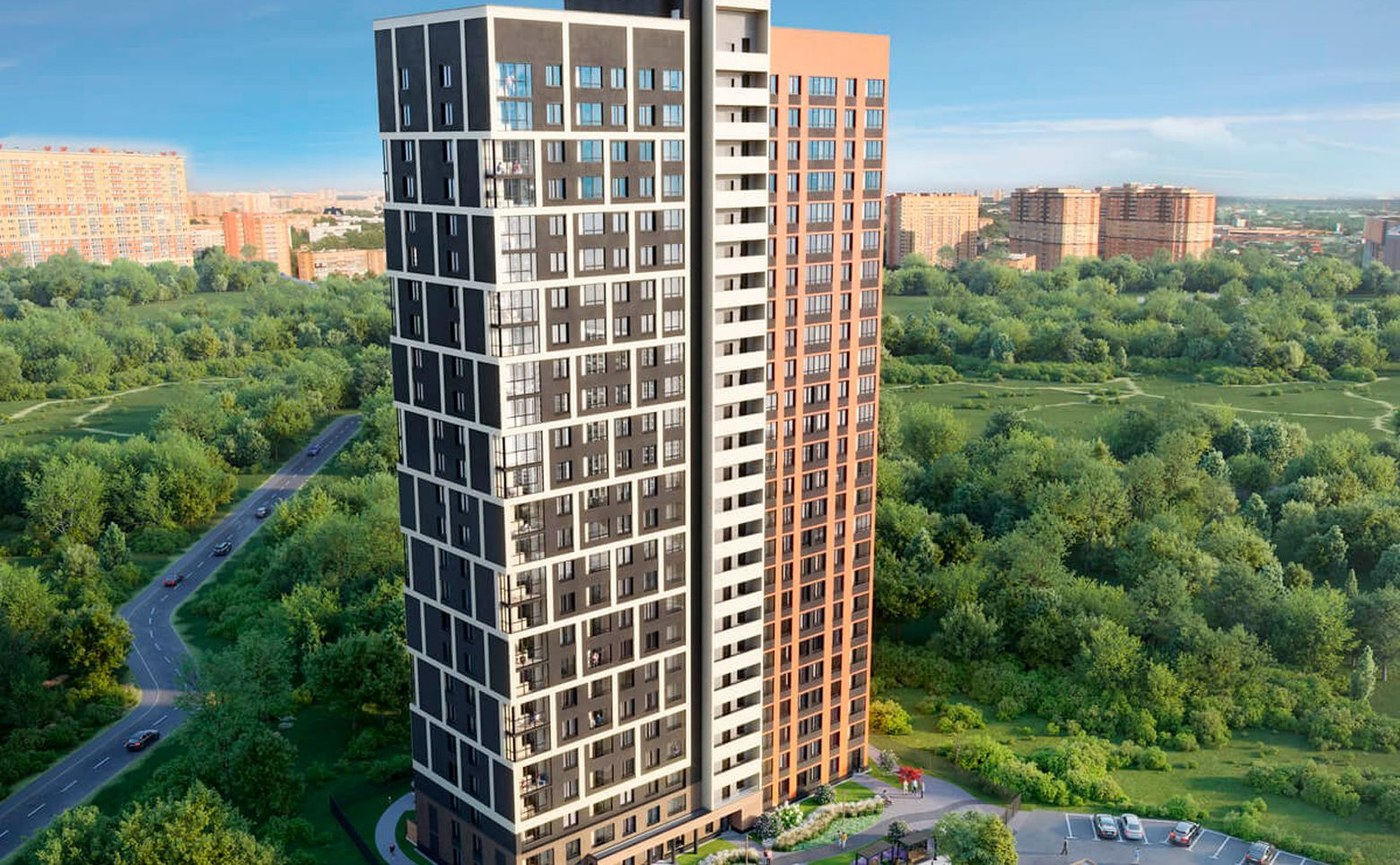
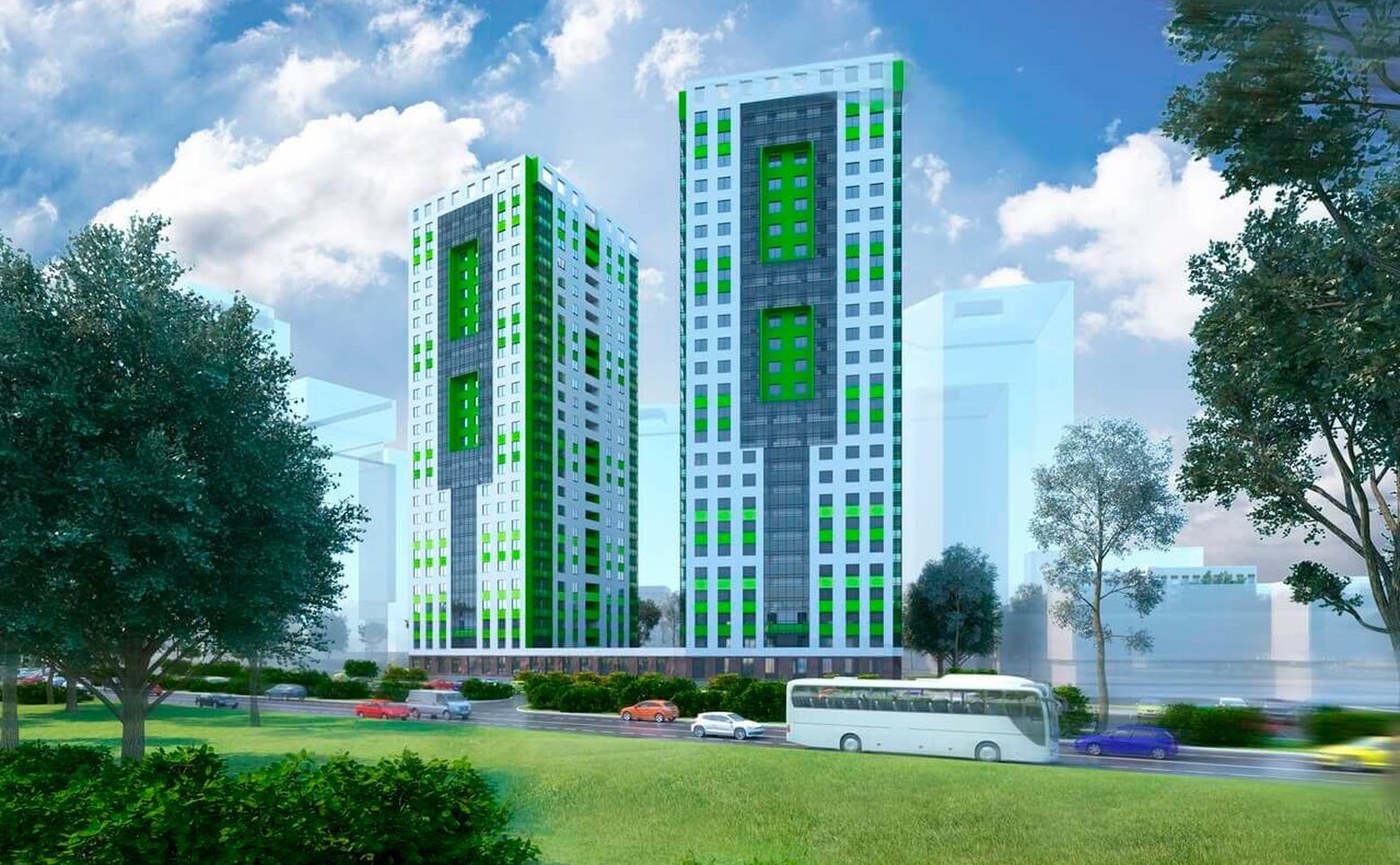
Где раскрытие тормозит на практике
Причина первая — формулировка условия. Банк сверяет бумагу с текстом, а не разбирается в сделке. Написано «выписка о переходе прав», а продавец принёс выписку об основных характеристиках — формально это разные документы, и банк отказывает, хотя квартира давно ваша.
Причина вторая — противоречия внутри пакета: разное написание фамилии, несовпадающая дата, опечатка в номере. По статье 871 такие документы приравниваются к несоответствующим: банку достаточно расхождения.
Причина третья — арифметика сроков: пять рабочих дней у банка плюс выписка плюс регистрация. Четвёртая — география: исполняющим банком бывает конкретное отделение, и продавец теряет день, приехав не туда.
Что делаю я: заранее беру у банка образец формулировки условия раскрытия и согласовываю его с обеими сторонами до подписания договора. Работа скучная, но экономит недели нервов.
Двухкомнатные в сданных домах
Готовая квартира — это метры, которые можно обойти ногами, а не картинка из проектной декларации. Планировки двушек в домах, где расчёт идёт через аккредитив.
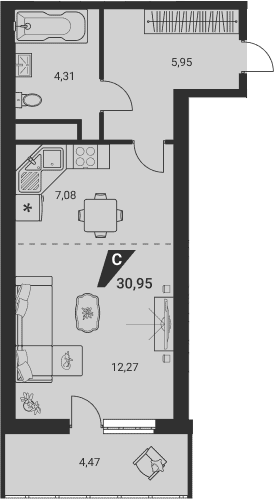

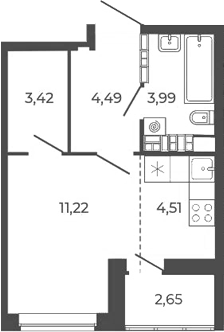
По сравнению с «Дом на Ясной» вариант в «Викулов» меньше на 3.2 м². Кухни разные: медиана от 16,4 м² в Квартале 12 до 21,5 м² в Доме на Ясной. Для семьи это разный уклад жизни при одинаковой схеме расчёта.
По сравнению с «Викулов» вариант в «Квартал 12» больше на 2.5 м². В сданном доме планировку проверяют до открытия аккредитива: замерили, посмотрели вид из окна, послушали шум — и только потом пошли в банк.
Что будет, если у банка отзовут лицензию
Средства на аккредитиве не застрахованы в системе страхования вкладов. Это не мнение брокера, а позиция регулятора: информационное сообщение Банка России от 1 марта 2024 года о рисках ипотеки с аккредитивами и при переуступке ДДУ.
Механика простая. Страхование по закону № 177-ФЗ распространяется на деньги во вкладах и на счетах вкладчика. Депонированное покрытие на счёте клиента уже не лежит: оно списано и учитывается как обязательство банка. Под возмещение оно не подпадает — требование заявляют в общем порядке при ликвидации.
Самая опасная конструкция, которую и описал регулятор: часть денег по ДДУ размещают не на эскроу, а на аккредитиве. Эскроу застрахованы государством, аккредитив — нет. При отзыве лицензии человек рискует потерять деньги, остаться должным по ипотеке и лишиться квартиры: ДДУ фактически не оплачен полностью.
Ошибки, о которых в банке не расскажут
Первая — считать, что банк проверяет сделку. Не проверяет: статья 871 — только внешние признаки. Кривое условие раскрытия одинаково легко выпустит деньги там, где не надо, и заблокирует их в чистой сделке.
Вторая — путать аккредитив с защитой от оспаривания. От иска он не спасает, зато даёт банковский след. Верховный Суд в обзоре, утверждённом Президиумом 1 июля 2026 года, указал: расписка продавца, не способного понимать значение своих действий, не доказывает получение им денег.
Третья — раскрывать аккредитив до регистрации. Между подписанием и записью в ЕГРН есть окно: заявление продавца о мошеннических действиях в отношении него — основание для отказа в регистрации.
Четвёртая — забыть про статью 872: эмитент и подтверждающий банк отвечают перед получателем солидарно, исполняющий — перед эмитентом, эмитент — перед плательщиком. Претензию покупатель предъявляет своему банку.
Аккредитив, ячейка, эскроу и депозит нотариуса
Ячейка живёт по статье 922 ГК. Обычная «аренда» — пункты 3 и 4: банк даёт сейф в пользование вне чьего-либо контроля и освобождается от ответственности за содержимое, если докажет, что посторонний доступ был невозможен. Предмет договора — ящик, а не деньги в нём.
Эскроу по ДДУ — статьи 15.4 и 15.5 закона № 214-ФЗ: арест и списание по обязательствам застройщика не допускаются (статья 860.8 ГК). Депозит нотариуса — статья 327 ГК: деньги лежат на публичном депозитном счёте, который открывают только крупные банки. Аккредитив выигрывает у ячейки прозрачностью и следом, проигрывает эскроу и нотариусу в защите на случай проблем у банка.
Перед тем как нести деньги застройщику, прогоните его по чек-листу: 20 проверок из моих 72 параметров — Федресурс, арбитраж, Росреестр, ЕГРЮЛ — и уровень риска на выходе. Проверить застройщика →
Частые вопросы
Сколько дней банк раскрывает аккредитив?
По статье 871 ГК банк проверяет документы только по внешним признакам и решает не более чем за пять рабочих дней со дня их получения. Добавьте время на выписку из ЕГРН после регистрации.
Можно ли отозвать аккредитив после подписания договора?
Если аккредитив безотзывный — а по пункту 4 статьи 869 ГК это правило по умолчанию, — отменить его без согласия получателя нельзя. Отзывным он считается, только когда это прямо указано в его тексте.
Что будет с деньгами, если сделка сорвалась?
По статье 873 ГК аккредитив закрывается по истечении срока, при отказе получателя от использования или при отзыве плательщиком, если отзыв возможен. Неиспользованное покрытие возвращается эмитенту и зачисляется на счёт плательщика.
Аккредитив застрахован так же, как вклад?
Нет. Банк России в информационном сообщении от 1 марта 2024 года предупредил: в отличие от эскроу, средства на аккредитиве не застрахованы. При отзыве лицензии требование заявляют в общем порядке в рамках ликвидационных процедур.
Что делать дальше
Посчитайте платёж по своей ситуации на ипотечном калькуляторе или откройте каталог новостроек Екатеринбурга — по каждому дому там разбор с планировками, классом жилья и картой соседей.
Хотите, чтобы под вашу задачу подобрали конкретные варианты и назвали то, о чём застройщик обычно молчит, — напишите мне в телеграм-бот или оставьте номер, и я перезвоню. Разберём вашу ситуацию бесплатно: комиссию платит застройщик, для вас условия те же, что в офисе продаж.
Бот посчитает бюджет по трём ипотечным программам и сразу даст доступ в канал с горячими акциями и закрытыми спецпредложениями.
Подберём квартиру под вашу ситуацию
Бесплатная стратегическая сессия — 60 минут с брокером и PDF-стратегия под ваши цели
Записаться бесплатно