Справка об уплаченных процентах висит в личном кабинете третий год, а декларацию вы всё откладываете. Если впереди вторая ипотека — вы делаете правильно. Половина клиентов, которые приходят ко мне за следующей квартирой, этот вычет уже сожгли на первой.
Это два разных вычета, а не один с двумя половинами
В статье 220 Налогового кодекса нас интересуют два подпункта пункта 1. Третий — расходы на покупку жилья. Четвёртый — расходы на погашение процентов по целевому кредиту. Это самостоятельные вычеты: они не связаны и заявляются независимо друг от друга.
Общее у них одно. Пункт 11 статьи 220 запрещает предоставлять их повторно — каждый даётся человеку один раз в жизни. Дальше начинаются различия, и именно в них люди теряют деньги: не потому что не знали про вычет, а потому что заявили его не в том порядке.
Рефинансирование право не убивает: подпункт 4 прямо называет такие кредиты. Но в договоре должно стоять целевое назначение и конкретный объект. Закрыли ипотеку обычным потребительским кредитом — вычета по процентам не будет.
Посчитайте, сколько государство должно именно вам: вычеты, маткапитал, 450 тысяч многодетным и семейная ипотека — за две минуты, потолок 2 661 493 рубля. Посчитать господдержку →
Очерёдность решает больше, чем скорость
Годовой НДФЛ конечен. Заявить в одной декларации и покупку, и проценты можно, но толку обычно ноль: удержанного за год налога не хватает на оба, и вторая половина просто ложится в остаток.
Практика простая: сначала до конца выбираем вычет на покупку, и только когда он исчерпан, начинаем заявлять проценты. Это не норма кодекса, это арифметика, но она экономит клиенту год-два ожидания.
Бояться, что проценты пропадут, не надо. Пункт 9 статьи 220: если вычет не использован полностью, остаток переносится на последующие периоды до полного использования. Срока давности нет. Справки можно копить хоть пять лет и заявить разом.
Главная ловушка: проценты привязаны к одному объекту навсегда
Вот здесь и проходит развилка. Пункт 4 статьи 220: вычет по процентам предоставляется в отношении только одного объекта недвижимого имущества. Одного. Не выбрали лимит на первой квартире — остаток на вторую не переносится, он исчезает.
С вычетом на покупку всё иначе: по подпункту 1 пункта 3 статьи 220 его разрешено добирать на других объектах, если первый лимит не исчерпал. Правило работает для объектов, право по которым возникло начиная с 2014 года. С процентами такого добора нет.
Отсюда правило брокера. Маленькая первая ипотека, а в планах вторая — на квартиру просторнее и на длинный срок? Проценты по первой заявлять почти всегда ошибка. Спросите себя один раз: эта ипотека последняя? Ответ «не уверен» означает — ждём.
Когда право возникает и что на самом деле значит «три года»
По готовому жилью право возникает с даты государственной регистрации собственности — подпункт 2 пункта 3 статьи 220. По новостройке иначе: право возникает с даты передаточного акта, но обратиться можно только после регистрации права, норма действует начиная с деклараций за 2022 год. Акт в декабре, выписка в марте — вычет всё равно за год акта.
Комплект по подпункту 6 пункта 3 статьи 220: договор долевого участия, акт, выписка из ЕГРН, платёжные документы. Нет акта — нет вычета, сколько бы процентов вы банку ни отдали.
Про «три года» врут почти все. Ограничение относится не к дате сделки, а к годам, за которые возвращают уплаченный налог: в 2026 году это 2023, 2024 и 2025 годы. Квартира хоть 2015 года права не лишает — оно не сгорает. У пенсионеров пункт 10 статьи 220 добавляет перенос ещё на три предшествующих периода.
Новостройки, где акт ещё впереди
Пока ключи только в планах, вычет по процентам ни к чему не привязан — есть время решить, на каком объекте его фиксировать.
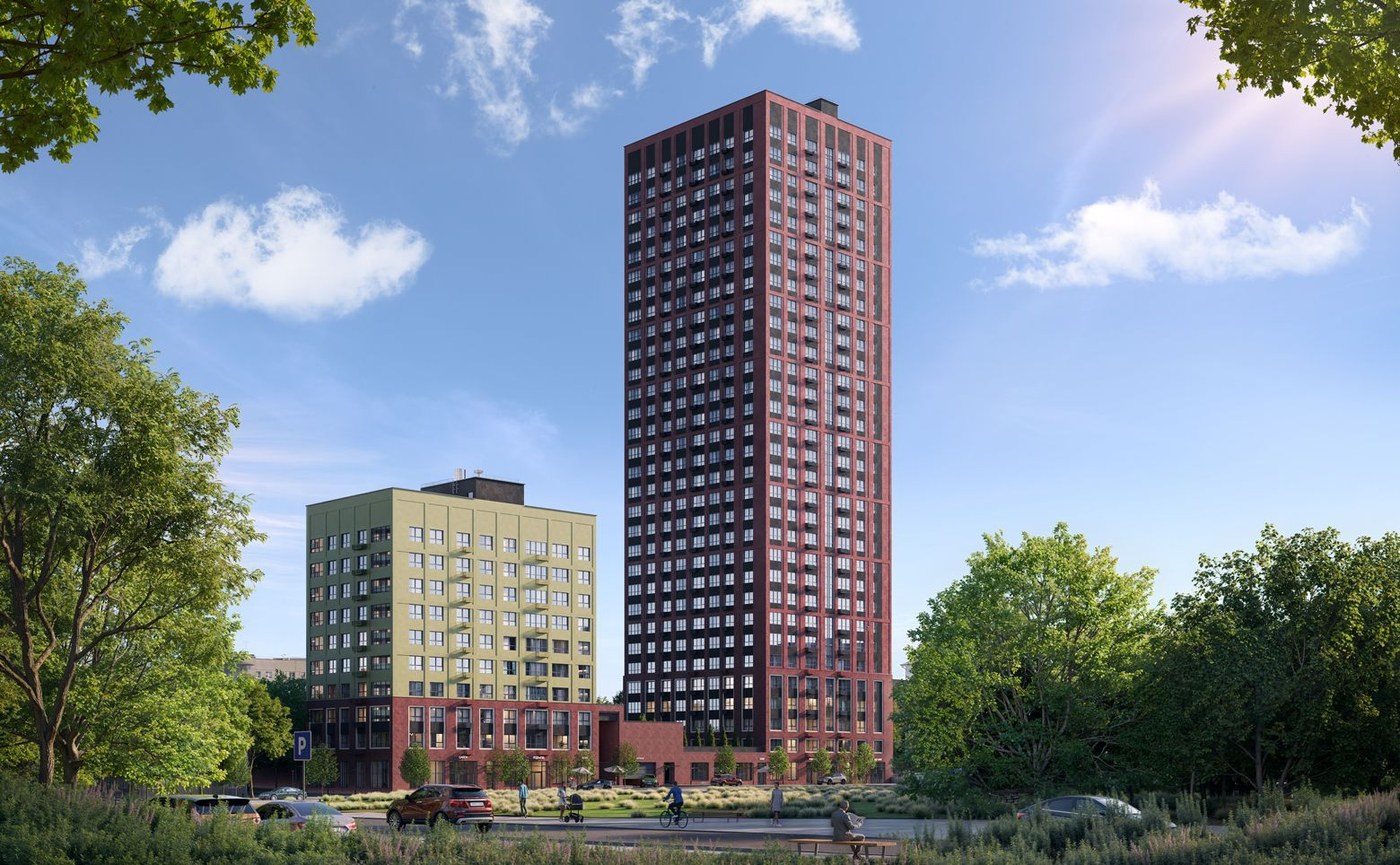
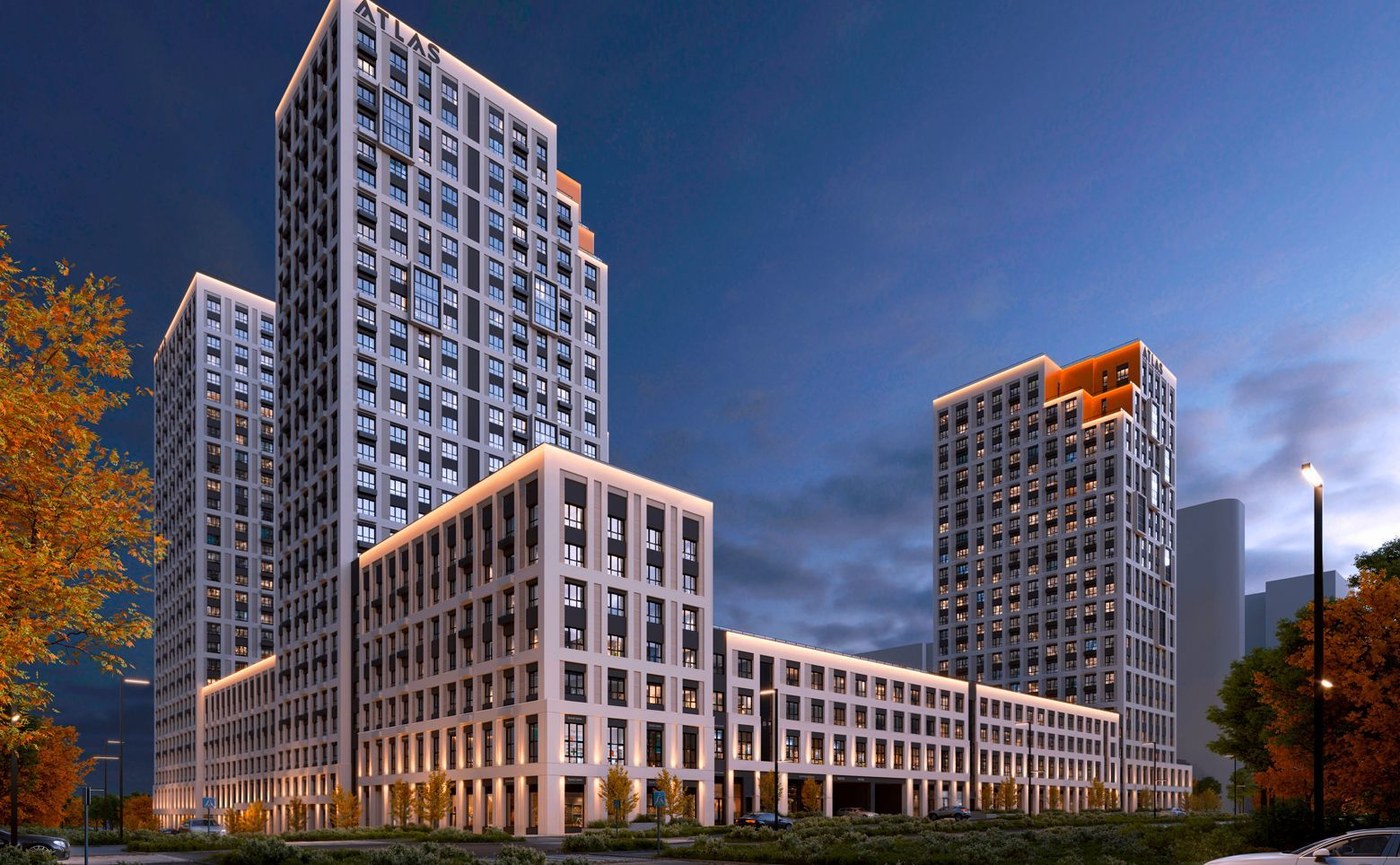
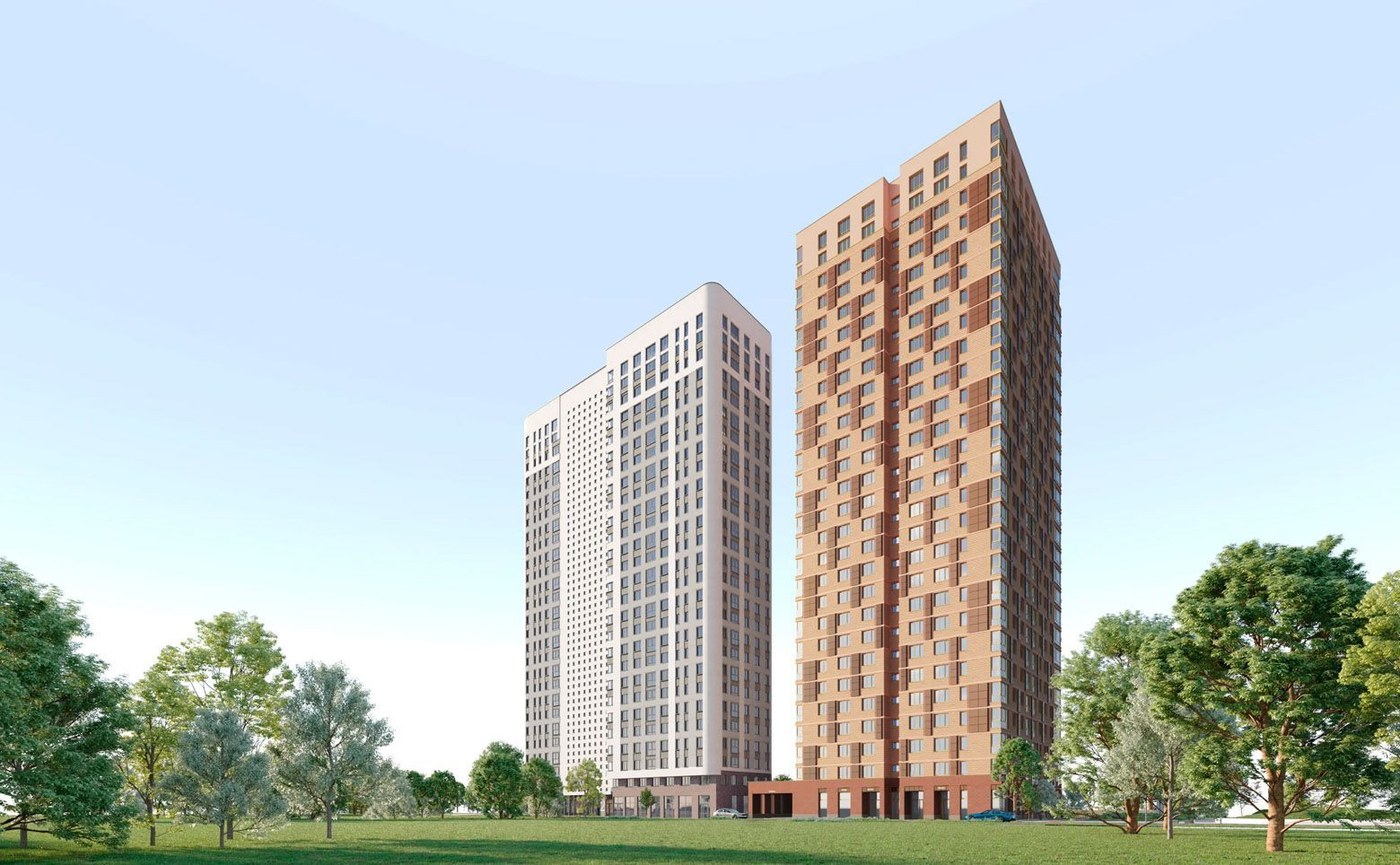
Порядок действий: что сделать первым, вторым, третьим
Первое — посчитайте, исчерпан ли вычет на покупку. Есть остаток — проценты в этом году не трогаем вообще, они всё равно лягут в остаток.
Второе — ответьте на вопрос про вторую ипотеку. Планируете расширение в ближайшие годы — справки складываем в папку и молчим. Не планируете — идём дальше.
Третье — проверьте облагаемый доход за 2023, 2024 и 2025 годы. Три года на самозанятости без НДФЛ — возвращать нечего, право сохранится и сработает позже.
Четвёртое — соберите справки банка об уплаченных процентах за все годы, договор ипотеки и документы на квартиру. Пятое — выберите канал: упрощённый порядок, работодатель или декларация. Шестое — подайте одну декларацию за каждый год, по форме именно того года, а заявление на возврат приложите прямо в её составе.
Двушки, на которых вычет не жалко закрепить
Раз проценты привязываются к объекту навсегда, выбирать надо то, в чём реально проживёте десять лет.

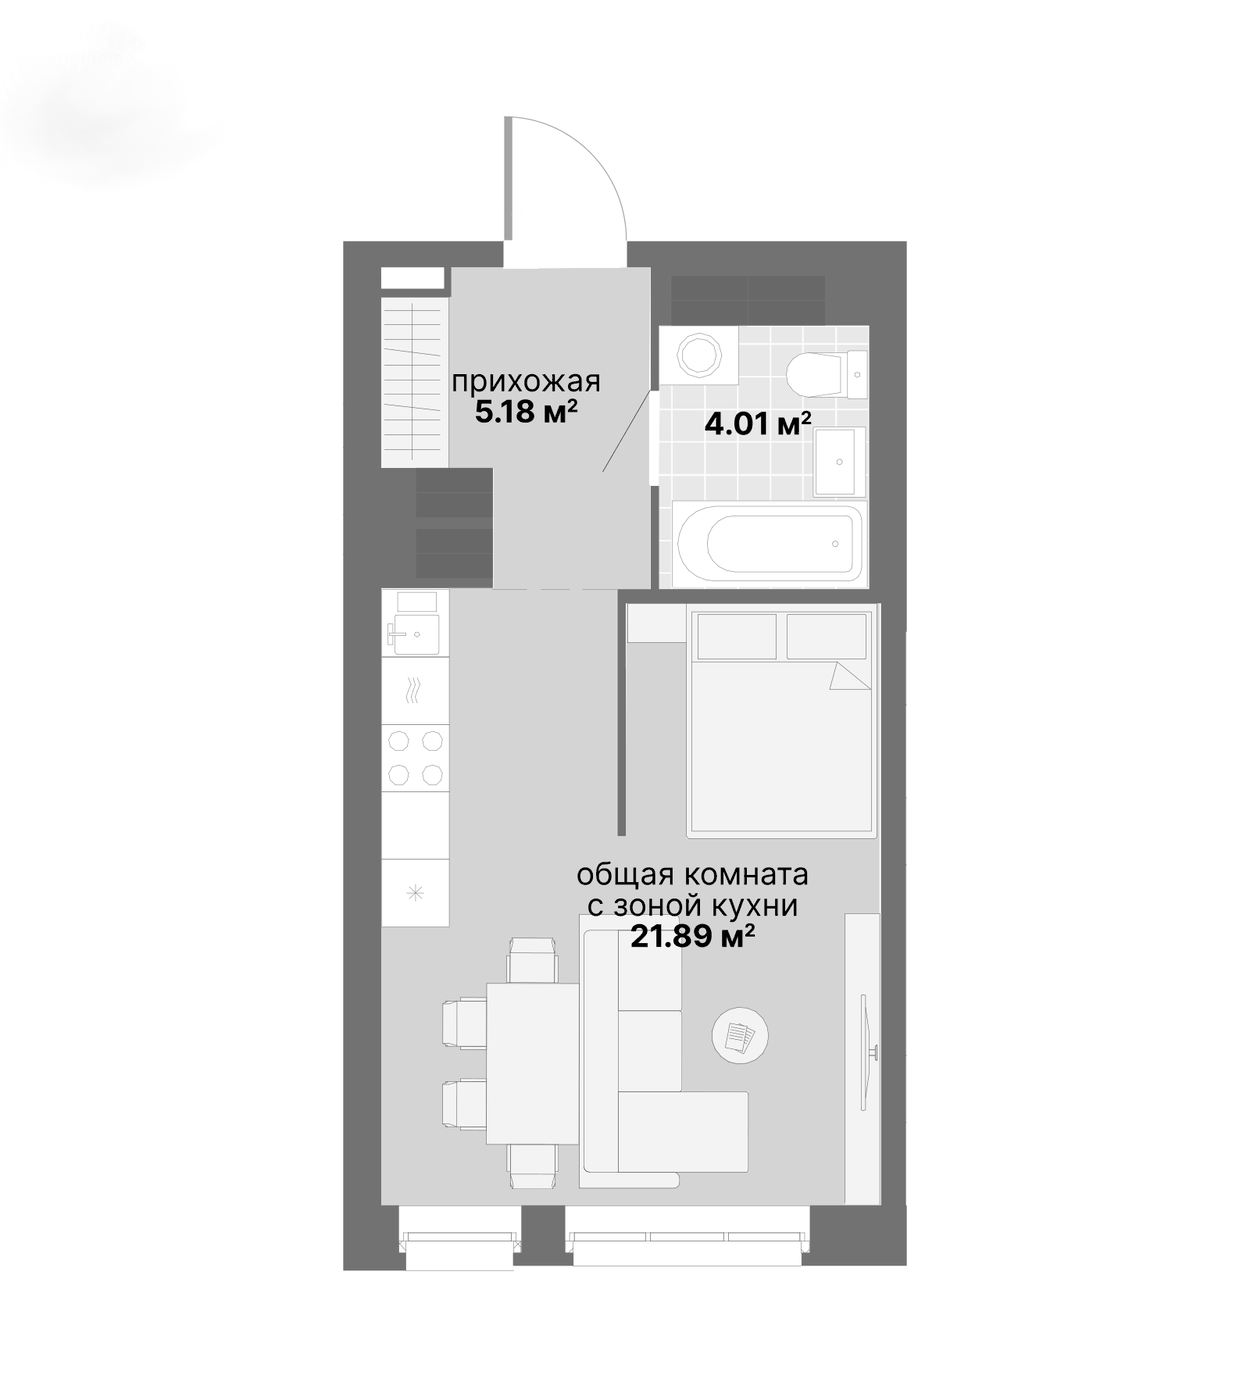


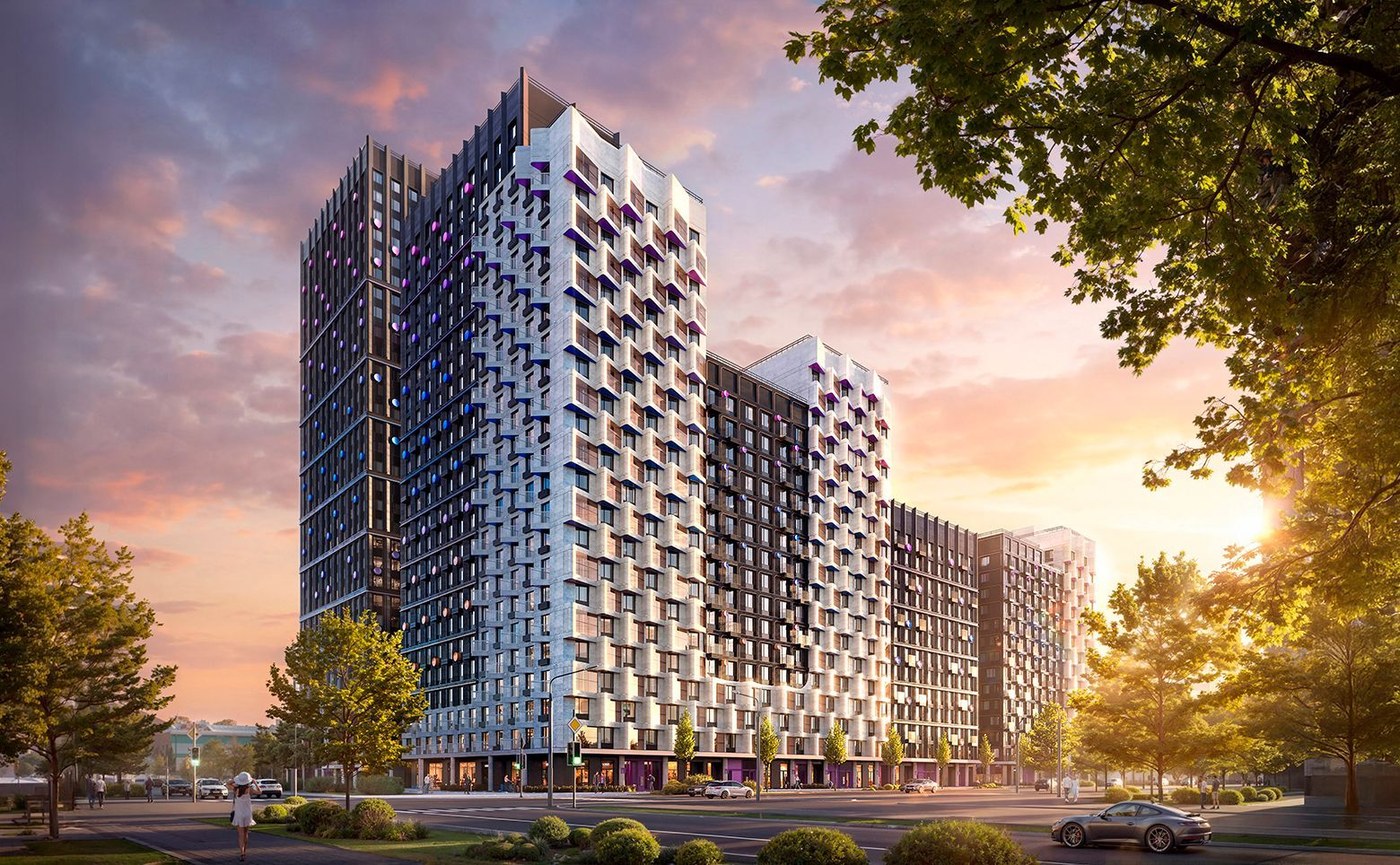
По сравнению с «Башня времени» вариант в «Авангард 3.0» больше на 4.6 м². Смотрите на кухню-гостиную: её метраж решает, останется семья в квартире через пять лет или пойдёт искать следующую.
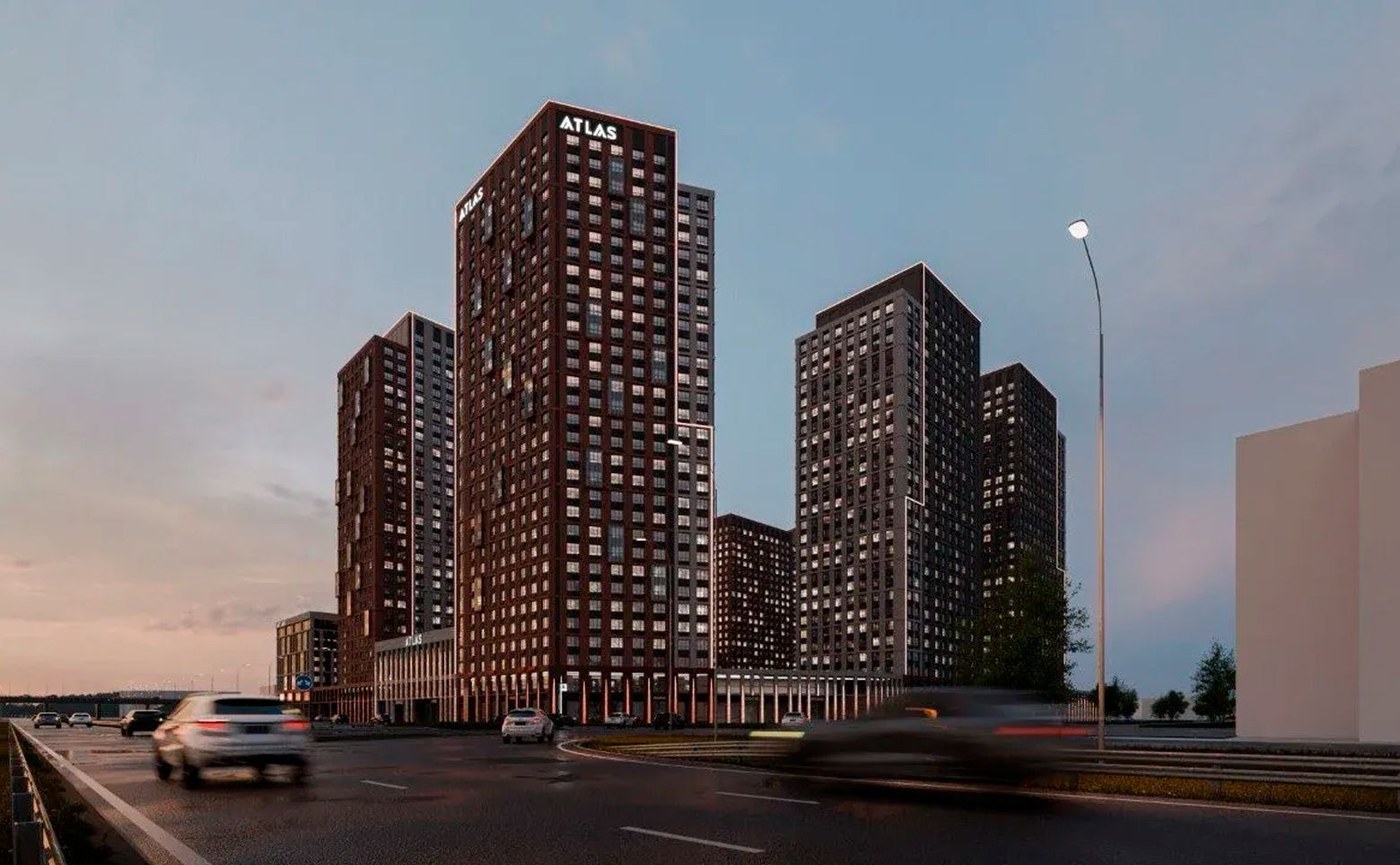
По сравнению с «Авангард 3.0» вариант в «Атлас Лайн» чуть больше, на 1.6 м². Дальний срок сдачи здесь плюс: чем позже акт, тем больше времени определиться с объектом для вычета.
По сравнению с «Атлас Лайн» вариант в «Б-26 Дом на высоте» компактнее на 10.3 м². Дальний срок сдачи здесь плюс: чем позже акт, тем больше времени определиться с объектом для вычета.
Упрощённый порядок и вариант через работодателя
Статья 221.1 позволяет обойтись без декларации и документов. Инспекция сама берёт сведения у банков и Росреестра, формирует предзаполненное заявление и кладёт в личный кабинет. Размещают его не позднее 20 марта, если сведения пришли до 25 февраля; если позже — в течение 20 рабочих дней. Проверка — 30 календарных дней, с продлением до трёх месяцев.
Ограничения, о которых я предупреждаю сразу. Порядок работает, только если ваш банк участвует в обмене данными с ФНС; перечень публикует налоговая. Нужен доступ в личный кабинет. За ранние периоды обычно не срабатывает. И главное: заявление не появилось — это не отказ, а отсутствие сведений, подавайте декларацию.
Второй вариант — через работодателя, пункт 8 статьи 220: налоговая направляет подтверждение права, и НДФЛ перестают удерживать. Деньги идут прибавкой к зарплате, а подтверждать право придётся заново каждый год.
О чём молчат: ошибки, из-за которых возврат зависает
Номер корректировки. В первичной декларации ставят «1» вместо «0». Первичная всегда нулевая — это самая частая причина переписки с инспекцией.
Уточнёнка «на разницу». Уточнённая декларация подаётся целиком, со всеми вычетами из первичной; забыли перенести — потеряли часть. И отдельно: уточнёнка в середине камеральной проверки прекращает прежнюю и запускает новую. Три месяца отсчитываются заново.
Несколько деклараций за один год — нельзя, за год подаётся одна, со всеми доходами и вычетами. Реквизиты счёта супруга или родителя — тоже мимо: деньги вернут только заявителю.
И то, о чём не пишут вовсе. Пункт 5 статьи 220: вычет не дадут в части расходов, покрытых деньгами работодателя, материнским капиталом или государственными выплатами — они просто вычитаются, остальное вычету подлежит. А если квартира куплена у взаимозависимого лица (супруг, родитель, ребёнок, брат, сестра, опекун), вычета не будет вообще. Покупка у тёщи, свёкра или двоюродного брата взаимозависимостью не считается.
Сколько реально ждать денег
Камеральная проверка — три месяца со дня представления декларации, пункт 2 статьи 88. Отсчёт от даты подачи, а не от дня, когда инспектор взял её в работу.
Дальше механика единого налогового счёта, статья 79: возврат идёт через положительное сальдо ЕНС. Есть недоимка по другим налогам — вычет сначала закроет её, и придёт меньше, чем вы ждали.
Честный ориентир — до четырёх месяцев: три на проверку и около месяца на возврат. Обещать «через месяц придёт» нельзя, и когда риелтор так обещает, он просто не читал кодекс.
Частые вопросы
Можно ли получить вычет по процентам, если основной уже получен?
Да. Это два самостоятельных вычета: подпункт 3 пункта 1 статьи 220 — на покупку, подпункт 4 — на проценты. Получение одного не мешает заявить другой.
За сколько лет можно вернуть проценты по ипотеке?
Налог возвращают за три года, предшествующие году подачи декларации: в 2026-м это 2023, 2024 и 2025 годы. Само право срока давности не имеет — остаток по пункту 9 статьи 220 переносится дальше.
Нужно ли подавать декларацию на проценты каждый год?
Нет. Проценты можно копить и заявить разом за несколько лет, ничего не сгорает. Ежегодная подача имеет смысл, когда вычет на покупку уже исчерпан.
Можно ли заявить вычет по процентам по второй ипотеке?
Только если по первой вы его не заявляли. Пункт 4 статьи 220 разрешает вычет по процентам в отношении одного объекта, остаток на другой не переносится.
Что делать дальше
Посчитайте платёж по своей ситуации на ипотечном калькуляторе или откройте каталог новостроек Екатеринбурга — по каждому дому там разбор с планировками, классом жилья и картой соседей.
Хотите, чтобы под вашу задачу подобрали конкретные варианты и назвали то, о чём застройщик обычно молчит, — напишите мне в телеграм-бот или оставьте номер, и я перезвоню. Разберём вашу ситуацию бесплатно: комиссию платит застройщик, для вас условия те же, что в офисе продаж.
Бот посчитает бюджет по трём ипотечным программам и сразу даст доступ в канал с горячими акциями и закрытыми спецпредложениями.
Подберём квартиру под вашу ситуацию
Бесплатная стратегическая сессия — 60 минут с брокером и PDF-стратегия под ваши цели
Записаться бесплатно