Соседи снизу звонят в дверь в одиннадцать вечера: у них по стене ползёт пятно. Вы спокойно отвечаете «у меня страховка, разберёмся». Через неделю выясняется, что полис у вас есть, а платить соседям придётся из своего кармана. За 18 лет в сделках я видел эту сцену десятки раз. Под словом «страховка квартиры» прячутся три разных полиса, и путают их почти все. Ниже — что каждый закрывает, где отказ будет законным и что делать в первые сутки после залива.
Почему «страховка квартиры» — это три разных полиса?
Закон делит имущественное страхование на две части. Первая — риск повреждения вашего имущества. Вторая — риск вашей ответственности перед другими людьми. Это разные объекты, а не «расширение» одного другим.
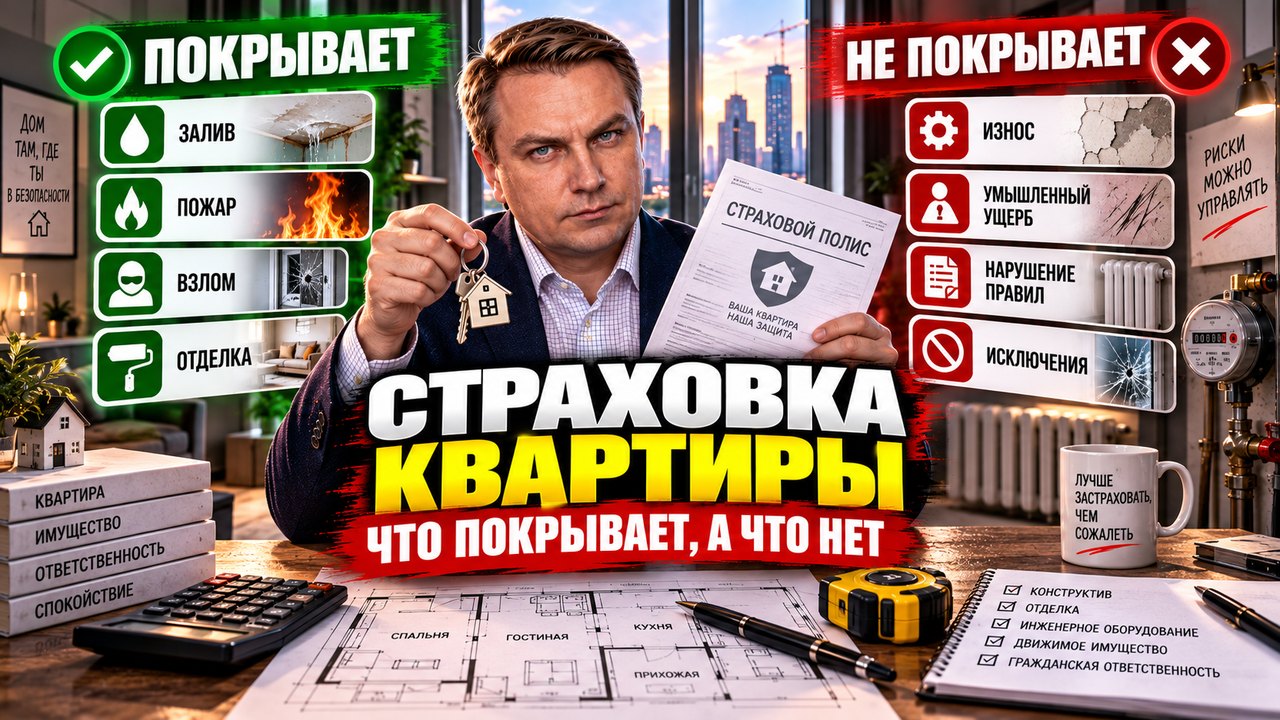
Внутри первой части тоже есть слои, и каждый в правилах записан отдельной строкой:
- Конструктив — стены, перегородки, перекрытия. Отделка сюда не входит вообще. Именно конструктив требует банк по ипотеке.
- Отделка — штукатурка, обои, полы, двери, окна.
- Инженерное оборудование — ваша разводка воды, отопления, электрики и сантехника.
- Движимое имущество — техника, мебель, вещи.
Гражданская ответственность устроена иначе. Такой договор по закону считается заключённым в пользу тех, кому причинён вред, даже если страхователь вы. Деньги идут соседу, а не вам. Залили соседа и заодно испортили свой ламинат — это два разных риска, один полис их не закрывает.
Что закрывает ипотечный полис, а что нет?
По закону об ипотеке обязательно страхуется только предмет залога — от утраты и повреждения, в пользу банка. Страхование жизни заёмщика и титула закон не требует. Это добровольные продукты, которые кладут в один пакет. Подробно, от чего можно отказаться, я разбирал в статье страхование ипотеки: что обязательно, а что можно не брать.
Дальше типовая осечка. Человек уверен, что «квартира застрахована». Сосед сверху топит натяжной потолок, ламинат и кухонный гарнитур. По конструктиву это не событие вообще: стены и перекрытия целы. Банк защищён, ваш ремонт — нет.
Если вы только заходите в ипотеку, посчитайте платёж на калькуляторе ипотеки и сразу заложите в бюджет два полиса: обязательный для банка и добровольный для себя.
Перед ипотекой проверьте, на какие льготные программы вы можете претендовать: семейная, IT, военная, региональные выплаты. Я собрал их в одном месте. Узнать, что положено вам →
Когда отказ в выплате будет законным?
В самом законе перечень короткий: умысел страхователя, война и народные волнения, радиация, конфискация имущества по решению госорганов. Всё остальное — условия конкретных правил страховой. Читать надо именно их, а не буклет агента.
На чём обжигаются чаще всего:
- Износ и нарушение сроков эксплуатации. Лопнувшая труба, которой сорок лет, — не страховой случай.
- Ошибки монтажа и некачественные работы. Бригада без договора собрала разводку — ущерб ваш.
- Длительное воздействие влаги. «Капало полгода» не проходит: событие должно быть внезапным.
- Обвал по ветхости, аварийный дом.
- Отключение воды, света или газа из-за долга по коммуналке.
- Событие, начавшееся раньше договора.
- Временная франшиза — отрезок в начале полиса, когда выплат нет вообще.
Есть и обратная сторона, о которой страховые говорить не любят. Придумать своё основание для отказа сверх закона нельзя. Верховный Суд указал прямо: дополнительные основания освобождения от выплаты в договоре с гражданином недопустимы и ничтожны.
Кому нужен отдельный полис на время ремонта?
В правилах есть прямая оговорка: по обычному риску ответственности не возмещается вред третьим лицам при ремонте и переустройстве в застрахованном помещении. Для ремонта существует отдельный риск. Покупать его надо до начала работ, а не после первого звонка снизу.
Ответственность оформлена, начинается ремонт, рабочий срывает кран и заливает три этажа. Полис молчит — и по договору он прав.
Острее всего вопрос стоит в домах, которые только заселяются. Ремонт идёт одновременно в сотне квартир, и вероятность залива в первый год максимальна. В Екатеринбурге сейчас как раз такая волна: Дом на Ясной на Юго-Западе сдан в третьем квартале 2025 года, заселение идёт прямо сейчас. Там же по срокам Викулов на Верх-Исетском и Грин Гарден на 8 Марта. Квартал 12 в Академическом сдан в четвёртом квартале 2025 года. Если ключи уже на руках, полис на период ремонта — первое, что я советую оформить, ещё до закупки материалов.
Второе условие читают в последнюю очередь. Нельзя самому договориться с соседом и признать вину. Ответственность признаётся либо с письменного согласия страховщика, либо решением суда. Заплатили «по-человечески», без бумаг — своё не вернёте.
Заселяетесь в новостройку и боитесь, что залив придёт не от соседа, а от самого дома? Проверьте застройщика и объект по 72 параметрам — бесплатно, до подписания акта. Проверить новостройку →
Как понять, чья труба лопнула?
Половина того, что вас залило, вообще не ваша. Граница проходит так:
- Вода — до первого запорно-регулировочного крана на отводе от стояка.
- Канализация — до первого стыкового соединения.
- Электрика — до квартирного счётчика.
- Отопление вместе с радиаторами — общедомовое целиком.
Всё, что «до», — общее имущество дома, за него отвечает управляющая компания. Правила страховых это дублируют: инженерные системы застрахованы, кроме тех, что вам не принадлежат.
Поэтому первое, что нужно установить после залива, — с чьей стороны крана рвануло. Лопнуло на стояке — ваш полис не работает, зато появляется другой ответчик. Управляющая компания обязана возместить ущерб, если причина в общем имуществе. Но нужен акт с причиной и виновником — о нём ниже.
Первые сутки после залива: порядок, который потом не переиграть
- Звонок в аварийно-диспетчерскую службу, а не фотосессия. От регистрации заявки считаются все сроки: ответ по телефону — до пяти минут, локализация аварии — полчаса, засор — два часа, устранение — до трёх суток. Запишите номер заявки и время.
- Перекрыть воду, обесточить, вынести технику. Это обязанность уменьшать убытки. Расходы на неё возмещают, даже если спасти вещи не вышло.
- Уведомить страховую. По типовым правилам — в течение суток. Письменное заявление о выплате — в течение пяти рабочих дней. Собирать документы одновременно с уведомлением закон не требует, полный пакет уходит в пределах двух месяцев.
- Не менять картину ущерба до осмотра. Сдирать обои, выбрасывать мебель, звать ремонтников нельзя. Если эксперта не пустили к имуществу, страховая освобождается от неустойки и штрафа. Не получается сохранить — снимайте фото и видео с датой.
- Акт. Если ущерб причинил сам исполнитель — управляющая компания или ресурсник, — акт составляют не позднее двенадцати часов с обращения в аварийку. Общего срока для акта при заливе от соседа в законе нет, его задаёт договор управления. В акте нужны четыре вещи: дата, причина, перечень и площадь повреждений, виновник. Без причины и виновника бумага почти бесполезна.
Логика та же, что при приёмке у застройщика: сначала фиксация, потом переговоры. Подробно — в чек-листе приёмки квартиры.
Что проверить в правилах до подписания?
Четыре пункта, которые решают, получите вы выплату или отказ:
- Ответственность перед соседями — есть ли она отдельным риском, и входит ли в неё ремонт. Это два разных пункта, не один.
- Как считают выплату при неполном страховании. По общему правилу пропорционально: закрыли полисом часть реальной стоимости — получите часть ущерба. Но договором можно установить систему первого риска, и тогда в пределах лимита платят целиком.
- Франшиза и временная франшиза. Первая — часть убытка, которую не возместят никогда. Вторая — период в начале договора, когда полис не работает.
- В какой форме возмещают. Если вариантов несколько — деньгами или ремонтом, — выбирает потребитель. Если ремонт делает подрядчик страховой, за сроки и качество отвечает она же.
Пункт про неполное страхование упирается в то, знаете ли вы реальную стоимость квартиры и отделки. Страховать «на глаз» — значит заранее согласиться на пропорцию.
Не знаете, во сколько сейчас оценивается ваша квартира и сколько закладывать в полис на отделку? Я посчитаю по реальным сделкам вашего дома и соседних. Узнать реальную цену квартиры →
Отдельная тема — титул. Это защита не от залива, а от потери права собственности, если сделку оспорят. Ипотечный пакет его часто навязывает, но нужен он не всем. Кому — разбираю в статье страхование титула: что это и когда нужно.
Что делать, если отказали или заплатили меньше?
Отказ должен прийти письменно и с обоснованием. Формальный отказ запрещён: если документов достаточно для решения, придираться к недостающим бумагам нельзя.
Порядок такой. Сначала письменное заявление в саму страховую. Если подали по стандартной электронной форме и с нарушения прошло не больше ста восьмидесяти дней — мотивированный ответ за пятнадцать рабочих дней. Иначе — за тридцать календарных.
Дальше — финансовый уполномоченный. Рассматривает бесплатно за пятнадцать рабочих дней и вправе назначить экспертизу за свой счёт. Это главное преимущество перед судом. Есть предел по размеру требования: если ваше больше, идите сразу в суд.
Решение не исполняют — уполномоченный выдаёт удостоверение, оно работает как исполнительный документ. Суд сверху взыскивает штраф: половину от присуждённого вместе с неустойкой и моральным вредом. Заплатить в последний момент, уже в ходе спора, от штрафа не спасает.
Давность по имущественному страхованию — два года, не три. Считается не от даты залива, а с момента, когда вы узнали об отказе, о неполной выплате или когда вышел срок на возмещение.
И ещё три вещи, о которых обычно молчат:
- Передумали — есть окно. По обычной страховке квартиры отказаться можно в течение четырнадцати календарных дней с даты заключения, если ничего не произошло. Если полис оформлен вместе с кредитом — тридцать календарных дней и возврат премии целиком.
- Конструктив по ипотеке вернуть нельзя. Страховать предмет залога — обязанность по закону. Не исполняете дольше тридцати дней — банк вправе вернуть условия к варианту без страхования и даже потребовать досрочного расторжения. Возвращают жизнь, титул и «коробочные» дополнения. При полном досрочном погашении вернуть можно часть премии по полису на залог.
- Суброгация. Если вы залили соседа, а у соседа есть полис, страховая заплатит ему и придёт за деньгами к вам — через суд. Вина причинителя вреда предполагается: доказывать, что вы ни при чём, будете вы. Собственная ответственность перед соседями — защита ровно от такого иска.
Собираетесь покупать квартиру и хотите заранее понимать, какие полисы обязательны, какие навязаны, и в какой момент их оформлять? У меня есть пошаговый план подготовки к сделке с документами. Получить план подготовки →
Частые вопросы
У меня уже есть полис по ипотеке. Зачем ещё один?
Ипотечный закрывает конструктив и заключён в пользу банка. Отделка, техника, мебель и ответственность перед соседями в него не входят. Залив сверху по такому полису чаще всего вообще не событие.
Меня залило. Кому предъявлять, если лопнул стояк?
Стояк и всё до первого крана на отводе — общее имущество дома, отвечает управляющая компания. Ваш полис на инженерку общедомовые сети не покрывает. Поэтому в акте так важна графа «причина»: от неё зависит, кто платит.
Можно прибраться, а потом вызвать страховую?
Нет. До осмотра менять картину ущерба нельзя, иначе страховая освободится от неустойки и штрафа: вы не дали осмотреть имущество. А перекрыть воду, обесточить квартиру и вынести технику нужно — это уменьшение убытков, и такие расходы возмещают.
Страховая тянет второй месяц. Что делать?
Подать письменное заявление в страховую и дождаться мотивированного ответа. Затем — к финансовому уполномоченному: он рассматривает бесплатно за пятнадцать рабочих дней и может назначить экспертизу. Помните про давность — два года с момента отказа или просрочки.
Нужна ли страховка в новостройке, где ещё никто не живёт?
Нужна больше, чем в обжитом доме. Ремонт идёт у всех соседей сразу, чужие бригады работают с водой каждый день. Обычная ответственность ремонтные работы не покрывает, поэтому оформляйте отдельный риск на время ремонта до первого рабочего в квартире.
Договорились с соседом без бумаг и заплатили. Страховая вернёт?
Нет. Ответственность признаётся только с письменного согласия страховщика или решением суда. Самостоятельное признание вины и оплата «по-человечески» страховым случаем не считаются.
Что делать дальше
Если вы выбираете квартиру в Екатеринбурге, полис — не первый вопрос, но и не последний. Сначала объект и сделка, потом два правильных полиса вместо одного «пакетного». Посчитайте платёж, оцените отделку и решите, какие риски закрывать самому.
Напишите мне или позвоните — разберём вашу ситуацию: какой полис обязателен для банка, какой закроет залив, и как не переплатить за навязанное. Для вас консультация бесплатна: комиссию платит застройщик, условия те же, что в офисе продаж.