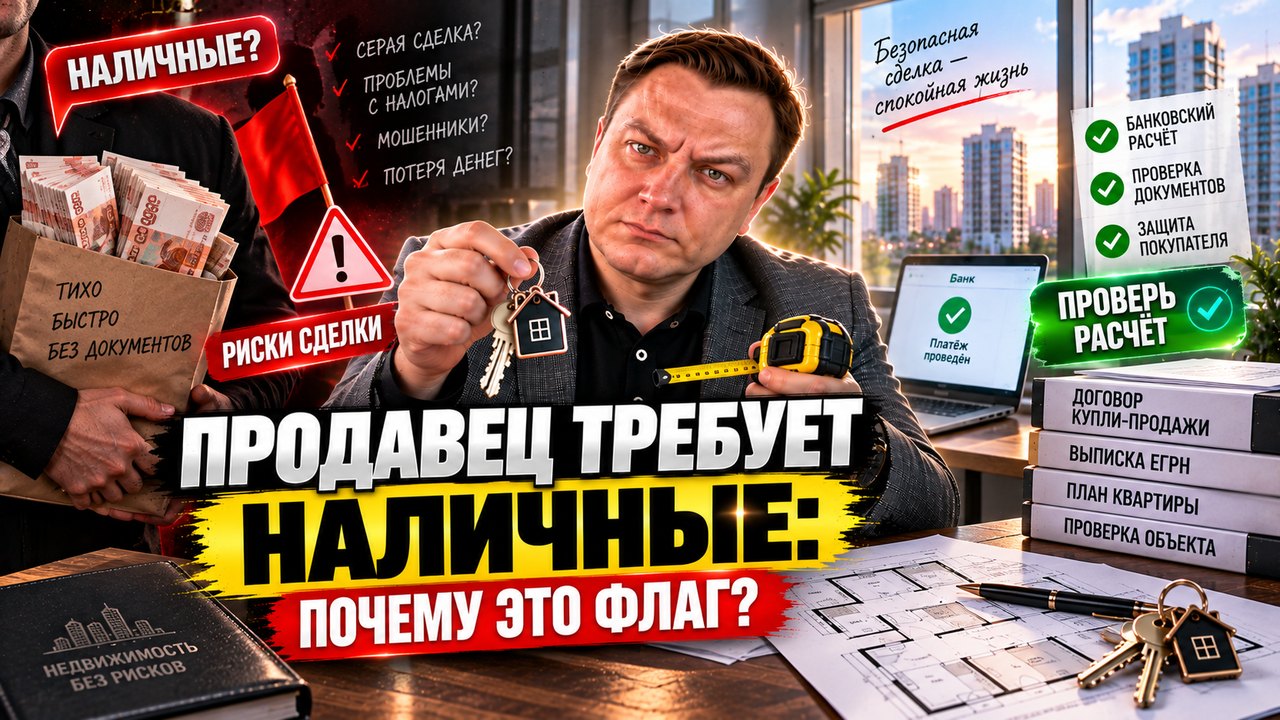
Квартира нравится, документы вроде в порядке, и тут продавец говорит: расчёт только наличными, банк не нужен. С этой секунды сделка перестала быть обычной. Дальше вы либо выясняете, зачем ему это, либо через год объясняете суду, что деньги правда передавали.
«Только наличные» — это не каприз, а сообщение
За годы сделок я ни разу не видел, чтобы требование наличных было простым удобством. За ним всегда стоит причина, которую продавец не называет.
Причин обычно пять. Сумма в договоре занижена, и расчёт по банку ломает конструкцию. У продавца долги и арест счёта — деньги спишут в тот же день. Продаёт представитель без полномочия получать деньги. Человек на грани банкротства и не хочет светить поступление. И самая тяжёлая версия: он действует по указке «сотрудника службы безопасности» из телефона, а наличные нужны, чтобы отнести их к банкомату.
Ни одна из этих причин не ваша проблема — до момента подписания. После она становится вашей целиком.
Закон наличные не запрещает — и в этом ловушка
Пункт 1 статьи 861 Гражданского кодекса разрешает гражданам рассчитываться наличными без ограничения суммы, если сделка не связана с предпринимательством. Заходить с аргументом «это незаконно» бессмысленно: продавец в своём праве, а вы выглядите некомпетентно.
Миф про предельный размер наличного расчёта по одному договору тоже уберите: Указание Банка России от 09.12.2019 № 5348-У адресовано юрлицам и предпринимателям, на обычных людей оно не распространяется.
Работает другое. По пункту 1.1 статьи 6 Федерального закона от 07.08.2001 № 115-ФЗ операция по сделке с недвижимостью свыше установленного порога подлежит обязательному контролю, сведения уходят в Росфинмониторинг. А Федеральный закон от 01.04.2025 № 41-ФЗ ввёл период охлаждения по выдаче наличных через банкоматы: снять крупную наличность день в день может не выйти.
Чем рискует именно покупатель
Купюры проверять некому: фальшивые, ветхие, недостача при пересчёте — всё это ваш риск.
Но главное — отсутствие банковского следа. Если сделку оспорят, работает двусторонняя реституция по пункту 2 статьи 167 Гражданского кодекса: каждая сторона возвращает всё полученное. Квартира уходит продавцу по решению суда автоматически, а деньги вам придётся взыскивать отдельно — и всё упирается в одну бумажку.
И окно между подписанием и записью в реестре. В обзоре Верховного Суда № 12/2026, утверждённом Президиумом 1 июля 2026 года, сказано прямо: заявление продавца о совершённых в отношении него мошеннических действиях — основание для отказа в регистрации. Отдали наличные при подписании — можете остаться и без квартиры, и без денег.
Расписка — не броня, и Верховный Суд сказал это прямо
Расписка не договор, а документ о получении исполнения, пункт 2 статьи 408 Гражданского кодекса. Дальше пункт 1 статьи 162: при несоблюдении письменной формы стороны лишаются права ссылаться на свидетельские показания. «Нас видели» в суде не работает вообще.
В пункте 11 обзора Верховного Суда жёстче: расписка продавца, который не был способен понимать значение своих действий, не может быть безусловным доказательством получения им денег. В том деле покупателю отказали во взыскании уплаченного — он остался без квартиры и без денег, с распиской на руках.
Если наличные неизбежны, расписку пишут от руки целиком: почерковедческой экспертизе нужен материал. Внутри — дата и место, полные данные сторон с паспортами и адресами регистрации, сумма цифрами и прописью, реквизиты договора, кадастровый номер квартиры, слова о полном расчёте.
Проекты, где вопрос наличных не возникает вообще
Долевое участие закрывает тему законом: деньги блокируются на эскроу до ввода дома, а списать их по долгам застройщика нельзя — статья 860.8 Гражданского кодекса.

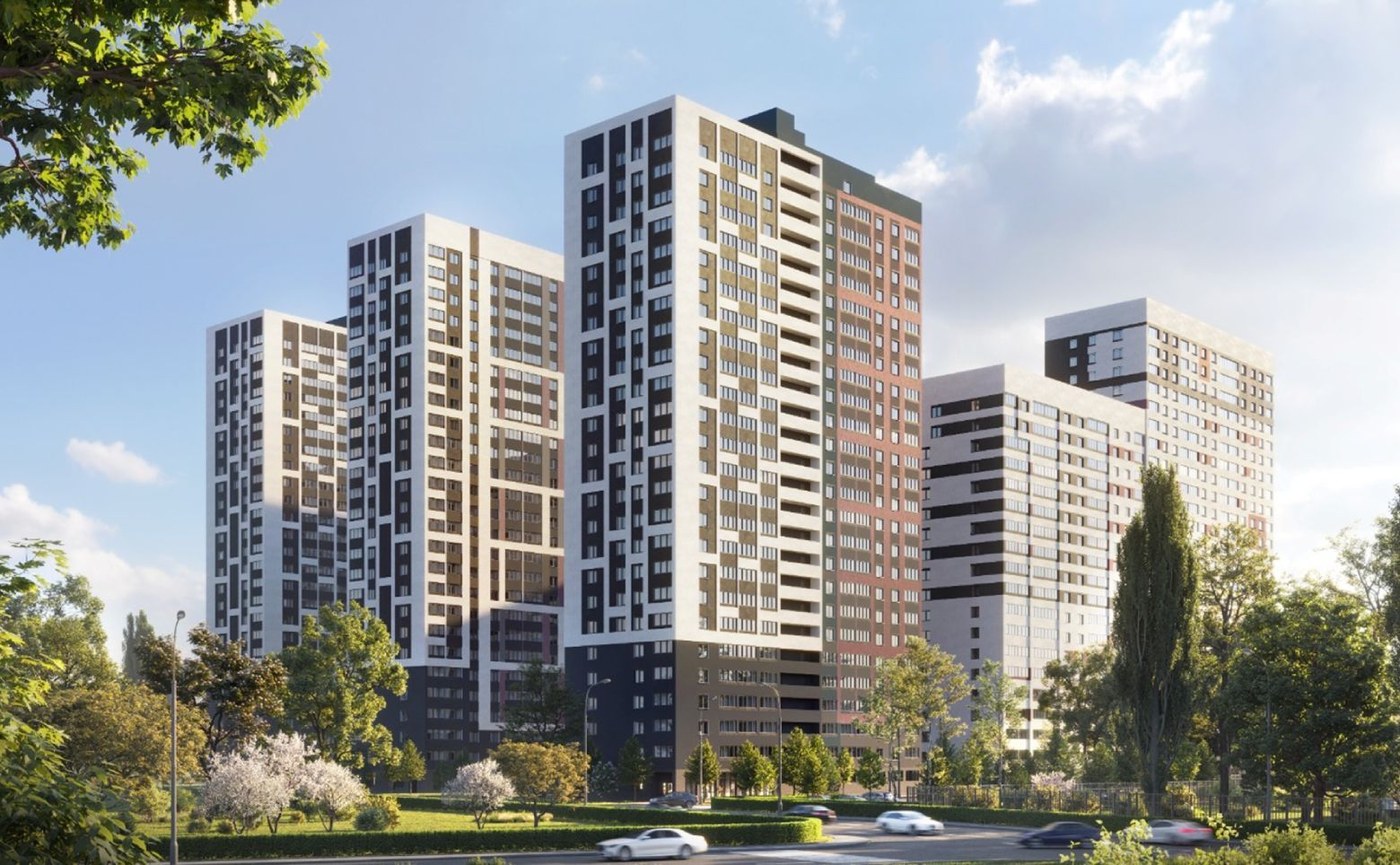
Перед тем как нести деньги застройщику, прогоните его по чек-листу: 20 проверок из моих 72 параметров — Федресурс, арбитраж, Росреестр, ЕГРЮЛ — и уровень риска на выходе. Проверить застройщика →
Порядок действий, если продавец упёрся
Первое — спросите прямо, почему наличные. Не спорьте, задайте вопрос и слушайте. Внятный ответ звучит внятно: «нужно сразу расплатиться за встречную покупку». Невнятный — половина диагноза.
Второе — проверьте продавца. Банкротство на bankrot.fedresurs.ru, долги в банке данных исполнительных производств ФССП, историю объекта по расширенной выписке ЕГРН. Доверенность представителя смотрите на reestr-dover.ru дважды: в день сделки и перед передачей денег — по статье 189 Гражданского кодекса извещённым об отмене доверенности вы считаетесь уже на следующий день после записи в реестре.
Третье — предложите замену, а не ультиматум: «давайте через банк, наличные вы получите на руки, просто с пересчётом и проверкой купюр». Продавец без второго дна соглашается почти всегда.
Четвёртое — зафиксируйте в договоре момент расчёта: деньги продавец получает после государственной регистрации перехода права. Эта фраза закрывает то самое опасное окно. И пятое: если человек всё равно настаивает на передаче из рук в руки, выходите из сделки.
Чем заменить наличные и что у инструментов внутри
Аккредитив — статьи 867–873 Гражданского кодекса, по умолчанию безотзывный. Банк проверяет документы только по внешним признакам и решает не более пяти рабочих дней: действительность сделки он не проверяет, он сверяет бумагу с формулировкой, и ошибка в условии раскрытия равна отказу. Средства на аккредитиве не застрахованы в системе страхования вкладов — Банк России предупреждал об этом 01.03.2024.
Банковская ячейка — статья 922, и вся разница спрятана в её пунктах. Пункт 2 — хранение под контролем банка, банк отвечает за содержимое. Пункты 3 и 4 — то, что рынок зовёт арендой: банк освобождается от ответственности за несохранность, предмет договора — металлический ящик, а не деньги в нём.
Депозит нотариуса — статья 327: по пункту 1.1 стороны вправе о нём договориться, по пункту 2 внесение денег в депозит уже считается исполнением обязательства. Публичный депозитный счёт открывается только в банках, прошедших жёсткий отбор, и по статье 860.14 защищён от взыскания по долгам самого нотариуса.
Двухкомнатные в домах, где расчёт идёт через эскроу
Если после такой истории вы развернулись в сторону новостроек — вот двушки в проектах с эскроу.

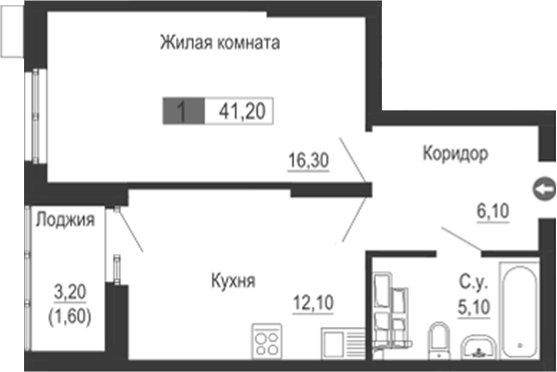
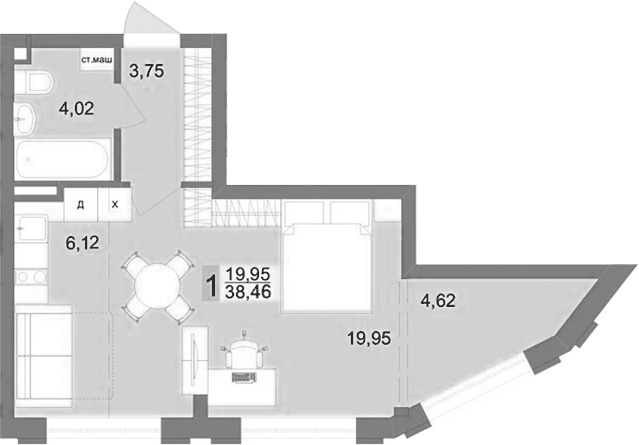
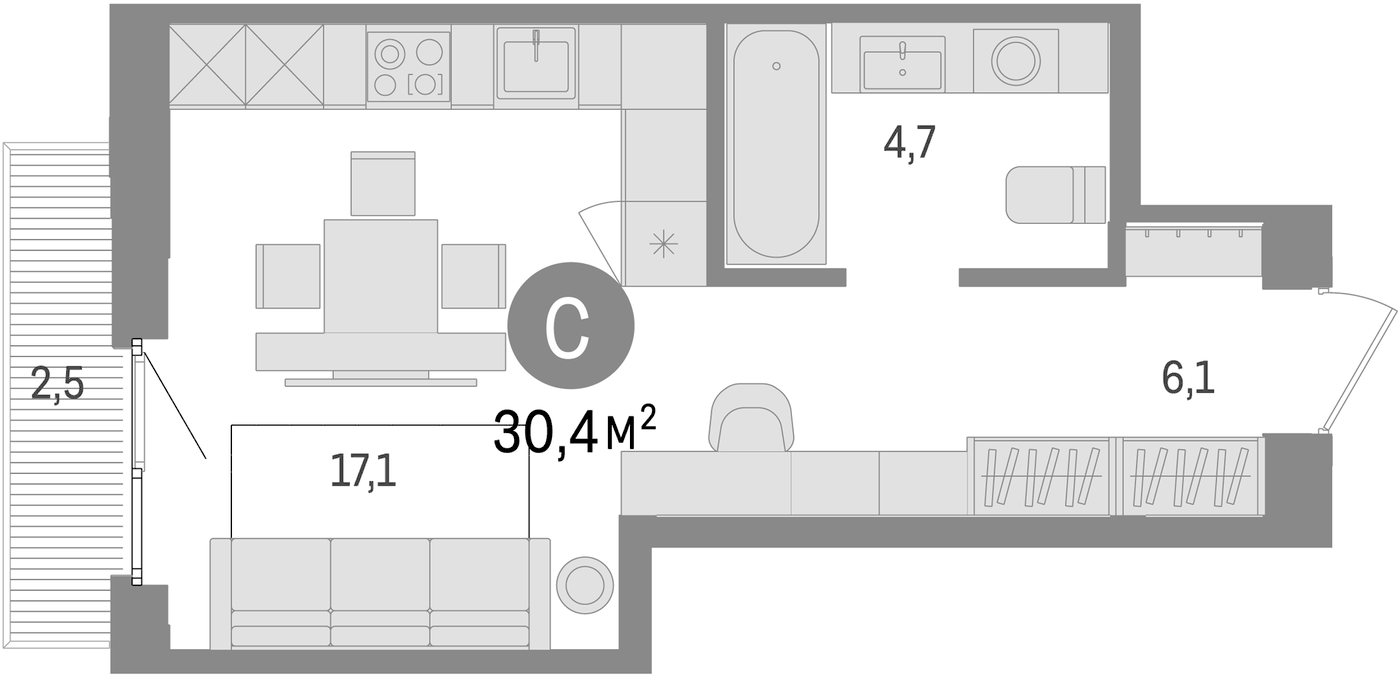
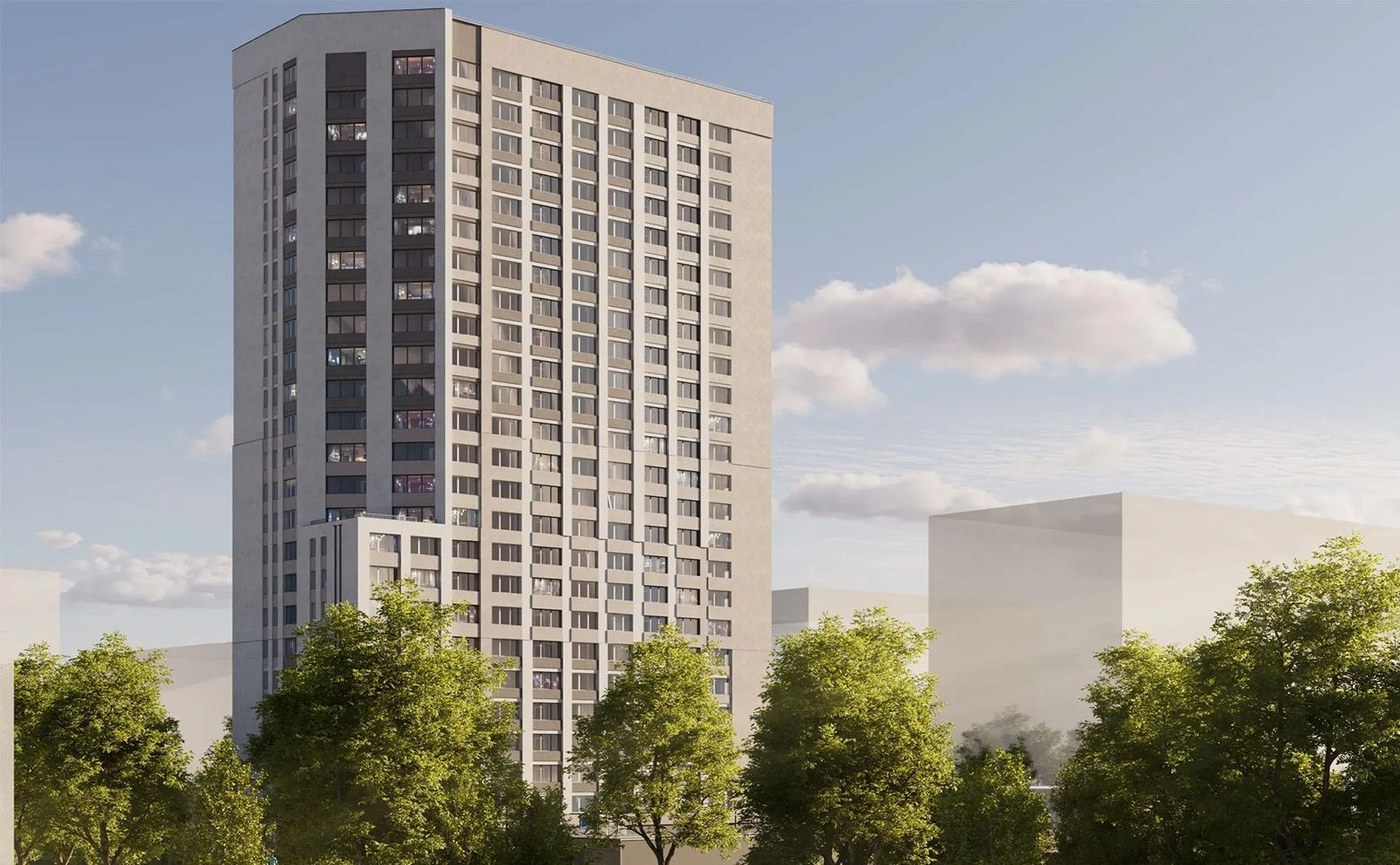
По сравнению с «Башня времени» вариант в «Тактика» просторнее сразу на 14.7 м². Башня времени держит медиану кухни 23,2 м² — тринадцатое место среди 218 комплексов каталога: для двушки это настоящая кухня-гостиная.
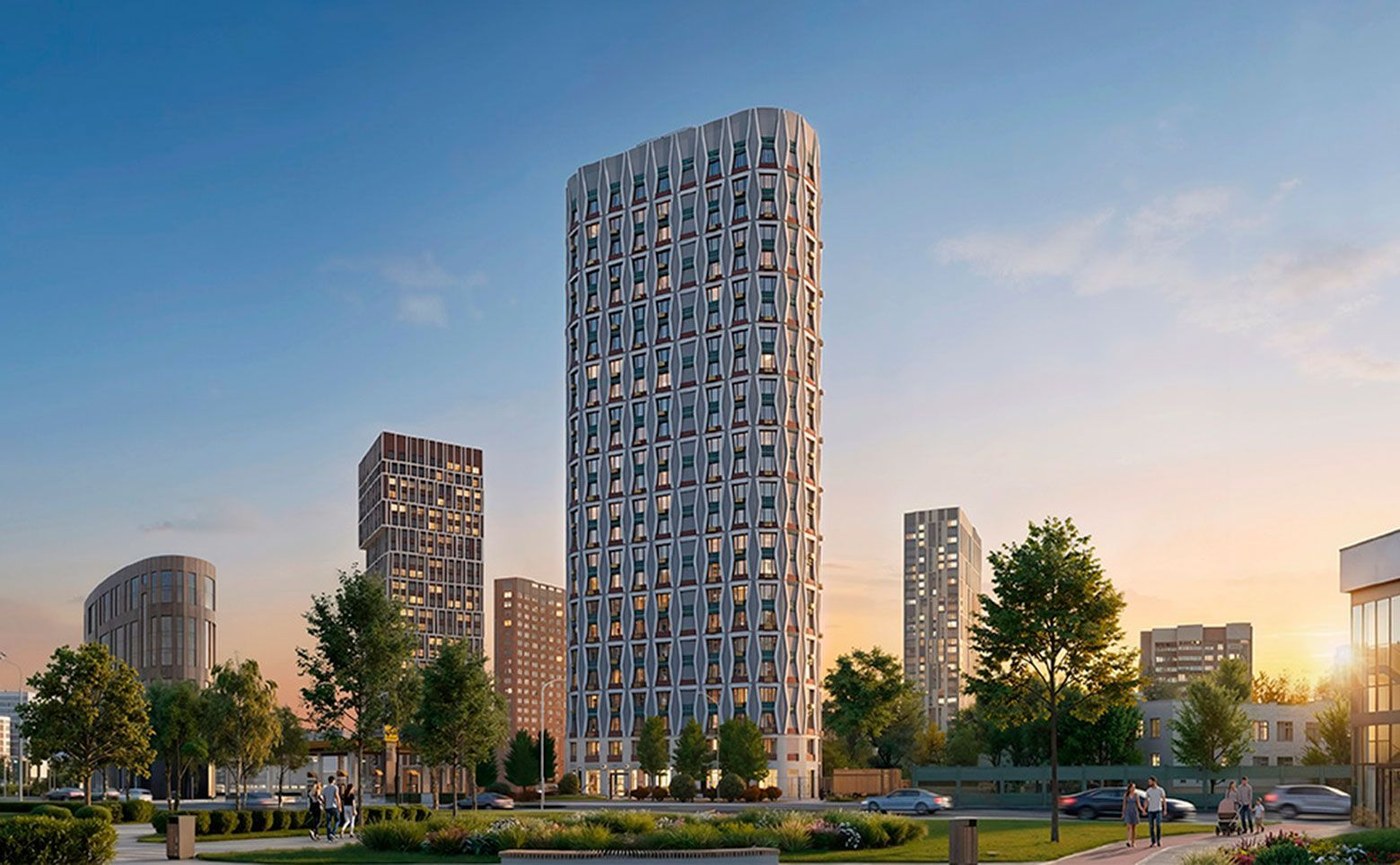
По сравнению с «Тактика» вариант в «Футурист» меньше на 2.7 м². Тактика от Фортиса идёт от 41,2 до 97 м² при медиане кухни 18,2 м², сдача — 4 квартал 2026 года: ближайший вариант.
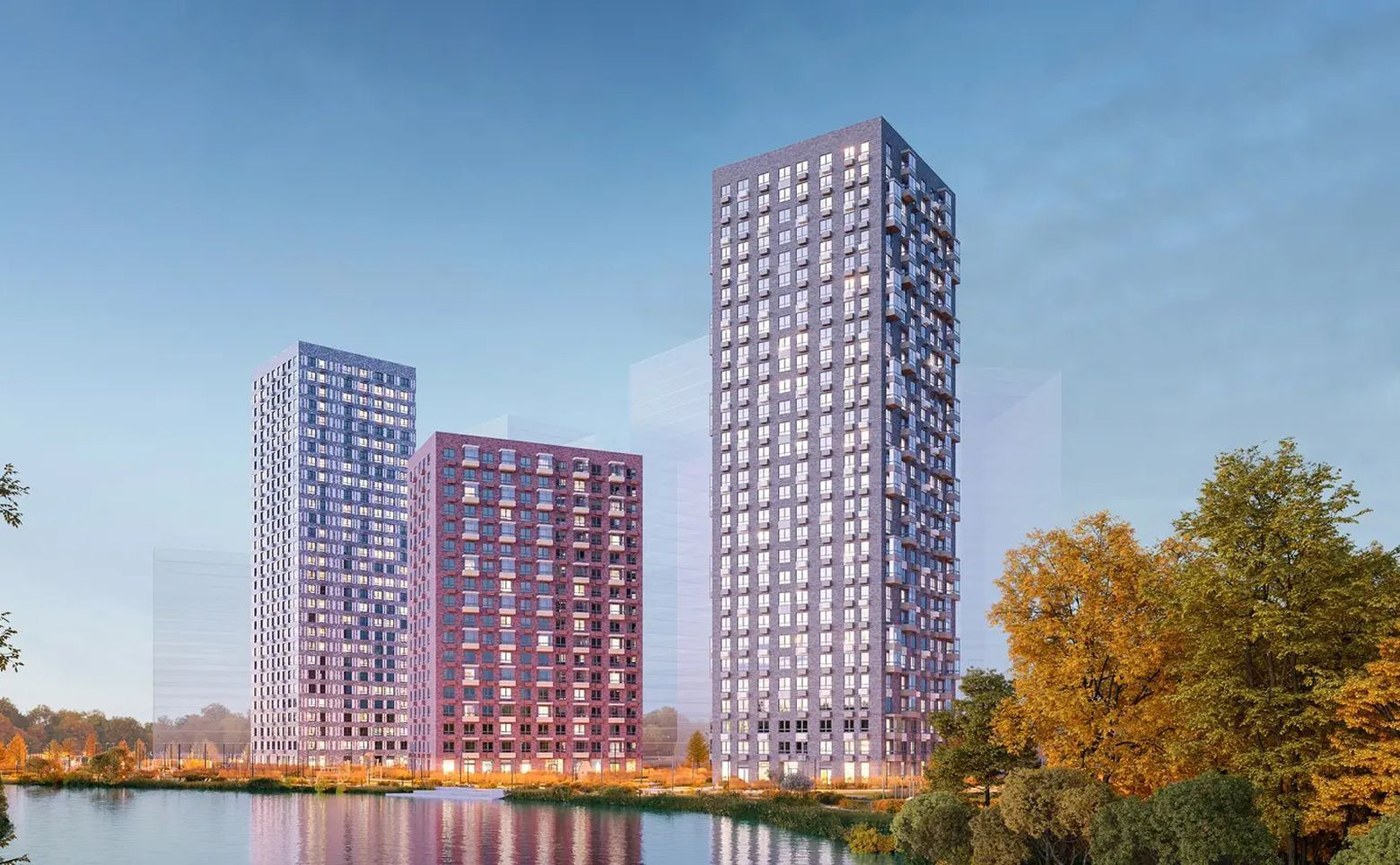
По сравнению с «Футурист» вариант в «Траектория» компактнее на 8.1 м². Тактика от Фортиса идёт от 41,2 до 97 м² при медиане кухни 18,2 м², сдача — 4 квартал 2026 года: ближайший вариант.
О чём молчат: ошибки, которые я вижу на сделках
Расписка от одного собственника, когда их несколько, или от одного супруга при общем имуществе: деньги получил один, а квартиру возвращают все. Или расписка от представителя, у которого в доверенности нет полномочия получать деньги, — оплату собственнику она не подтверждает ничем.
Слово «задаток» вместо «в счёт оплаты по договору купли-продажи»: меняется правовой режим суммы. Туда же — дата расписки раньше фактической передачи и отсутствие привязки к объекту.
И самое дорогое сочетание: занижение суммы в договоре плюс наличные. При оспаривании вернут ту сумму, которая подтверждена документами. А в пункте 2 обзора покупателя лишили защиты за то, что он профессионал рынка и обязан был распознать занижение.
Когда наличные всё-таки не приговор
Честный контрапункт. В пункте 12 того же обзора покупатель нашёл объявление, лично встретился с продавцом, торговался и передавал деньги через ячейку. Финансовый управляющий пытался развалить сделку в банкротстве продавца — Верховный Суд отказал: покупатель действовал разумно и проявил требующуюся осмотрительность.
Разница с делом, где покупатель остался ни с чем, не в способе оплаты. Она в следе: переписка, объявление, встреча, торг, ячейка с зафиксированными условиями доступа — против пачки денег и листа бумаги. Наличные сами по себе сделку не убивают. Убивает совокупность: спешка, занижение, единственное жильё одинокого пожилого продавца, расчёт без банка.
Частые вопросы
Можно ли расплатиться за квартиру наличными?
Да. Пункт 1 статьи 861 Гражданского кодекса разрешает гражданам рассчитываться наличными без ограничения суммы, если сделка не связана с предпринимательством. Предельный размер наличного расчёта по одному договору Указание Банка России от 09.12.2019 № 5348-У установило только для юрлиц и предпринимателей.
Как правильно оформить расписку при покупке квартиры?
От руки целиком, а не подписью под распечаткой. Обязательно: дата и место, полные данные сторон с паспортами и адресами регистрации, сумма цифрами и прописью, реквизиты договора, кадастровый номер квартиры, формулировка о полном расчёте.
Что безопаснее — аккредитив или банковская ячейка?
Аккредитив оставляет банковский след, но средства на нём не застрахованы в системе страхования вкладов. При обычной аренде ячейки по пунктам 3 и 4 статьи 922 Гражданского кодекса банк не отвечает за содержимое.
Почему продавец не хочет продавать через аккредитив?
Три причины: деньги нужны немедленно, а банку на проверку документов отводится до пяти рабочих дней; у продавца долги и он боится списания со счёта; сумма в договоре занижена. Первое лечится сроками, остальное — повод проверить продавца по реестрам.
Что делать дальше
Посчитайте платёж по своей ситуации на ипотечном калькуляторе или откройте каталог новостроек Екатеринбурга — по каждому дому там разбор с планировками, классом жилья и картой соседей.
Хотите, чтобы под вашу задачу подобрали конкретные варианты и назвали то, о чём застройщик обычно молчит, — напишите мне в телеграм-бот или оставьте номер, и я перезвоню. Разберём вашу ситуацию бесплатно: комиссию платит застройщик, для вас условия те же, что в офисе продаж.
Бот посчитает бюджет по трём ипотечным программам и сразу даст доступ в канал с горячими акциями и закрытыми спецпредложениями.
Подберём квартиру под вашу ситуацию
Бесплатная стратегическая сессия — 60 минут с брокером и PDF-стратегия под ваши цели
Записаться бесплатно