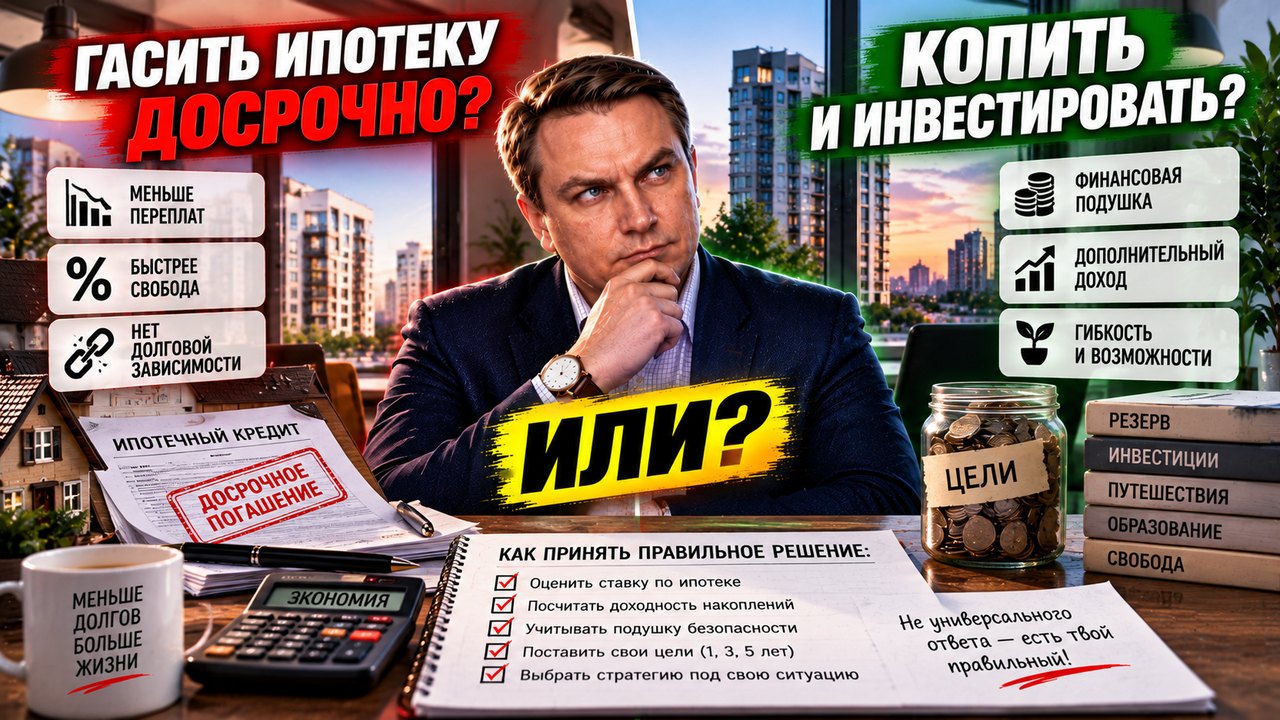
Деньги на счёте есть, ипотека тоже. И каждый месяц один и тот же разговор на кухне: закинуть накопленное в долг или оставить лежать. За 18 лет и 1300 с лишним сделок в Екатеринбурге я видел этот спор сотни раз. Он тянется годами, потому что оба правы, просто отвечают на разные вопросы. Ниже четыре критерия, которые закрывают тему без калькулятора, порядок действий для тех, кто решил гасить, и список ошибок, о которых обычно молчат.
Почему калькулятор здесь ничего не решает
Любой калькулятор ипотеки покажет одно и то же: гасить досрочно выгодно. Это правда и одновременно бесполезная правда.
Он считает единственный вариант будущего, в котором с вами ничего не случится. В нём вас не сокращают, ребёнку не нужен срочно врач, машина не встаёт на ремонт, родителям не нужна сиделка. У людей, которые приходят ко мне на сделку, за пять лет ипотеки обычно случается хотя бы одно из этого списка.
Поэтому выбор между «гасить» и «копить» не про арифметику. Он про то, сколько неопределённости вы способны пережить, не влезая в новый долг. Калькулятор нужен позже, когда решение уже принято и надо сравнить два режима погашения.
Какой резерв нужен, прежде чем гасить досрочно
Деньги, отправленные в счёт долга, обратно не достаются. Это дверь в одну сторону. Квартира от досрочного платежа не становится ликвиднее, она просто меньше заложена.
Работает простое правило. Сначала неприкосновенный запас на несколько месяцев жизни семьи: платёж по ипотеке, еда, лекарства, транспорт, садик, коммуналка. Только то, что осталось сверху, уходит в досрочное погашение.
Проверка на честность выглядит так:
- резерв лежит отдельно от карты, с которой платите за продукты;
- снимается за один день, без потери накопленного;
- не участвует в бытовых тратах и не тратится на отпуск.
Если «резерв» это то, что осталось на карте к концу месяца, резерва нет. Копить его удобнее на отдельном накопительном счёте, а не на той же карте, с которой платите за продукты.
Если квартира уже есть, а вы прикидываете продать её и купить другую, сначала узнайте, сколько она реально стоит сегодня. Я делаю оценку по сделкам, а не по объявлениям. Узнать цену своей квартиры →
Как понять, насколько предсказуем ваш доход
Оклад в крупной компании или на госслужбе и доход, собранный из заказов, это два разных режима жизни. В первом можно планировать на год вперёд, во втором горизонт короче квартала.
Свердловский рынок труда за последний год заметно развернулся. Общая безработица во втором квартале 2026 года выросла почти вдвое к прошлому году. Конкуренция на hh.ru поднялась до 9,4 резюме на вакансию, хотя раньше не превышала трёх. Список дефицитных профессий в регионе сократился за квартал с 45 до 16.
Перевод на человеческий: искать новую работу сейчас дольше, чем два года назад. Значит, и запас прочности нужен длиннее, чем казалось раньше. Что делать, если работа всё-таки пропала, я подробно разобрал в статье что будет с ипотекой при потере работы.
При неровном доходе логика другая: гасить реже, но крупнее. Из излишка, накопленного за квартал, а не из каждой удачной недели.
Срок или платёж: что вы выбираете на самом деле
При частичном досрочном банк предложит одно из двух: сократить срок кредита или уменьшить ежемесячный платёж. Люди выбирают наугад, а разница принципиальная.
Сокращение срока сильнее бьёт по переплате, но ваша ежемесячная нагрузка остаётся прежней. Уменьшение платежа даёт обратное: долг тянется дольше, зато каждый месяц дышится свободнее.
Критерий выбора простой:
- Сокращайте срок, если нагрузка комфортная, работа устойчивая, резерв собран.
- Уменьшайте платёж, если каждый платёж встречаете с напряжением, доход скачет, впереди декрет или переезд. Вы покупаете себе устойчивость, и это нормальная покупка.
Есть третий вариант, который почти никто не использует. Уменьшить платёж, а вносить по-прежнему столько же, сколько платили раньше. Обязательная нагрузка падает, темп погашения сохраняется, а в плохой месяц вы просто перестаёте доплачивать и не уходите в просрочку. Если цель именно закрыть долг быстро, посмотрите разбор как закрыть ипотеку за два-три года: там режимы сравниваются по шагам.
Прежде чем гасить, проверьте, не положена ли вам льготная программа или выплата от государства. Часто выгоднее направить деньги туда, где их дополняет господдержка. Проверить, какие программы вам доступны →
Что сделать по порядку, если решили гасить
Сначала отложите резерв и уберите его туда, откуда не берут на отпуск. Всё дальнейшее только с того, что осталось.
Дальше закройте более тяжёлые долги: кредитные карты, рассрочки, микрозаймы. Ипотека почти всегда самый мягкий долг в семье. Гасить её вперёд карточной задолженности это ошибка порядка, а не арифметики.
Потом подайте в банк заявление на частичное досрочное погашение. Просто перевести деньги на счёт мало: без заявления они часто лежат до даты обычного платежа и списываются как обычный платёж. Заодно уточните, в какой день произойдёт списание и как это соотносится с датой по графику.
В заявлении осознанно выберите режим, срок или платёж. После списания заберите новый график и проверьте по нему, что применили именно то, что вы просили. Это тридцать секунд, которые спасают от года недоразумений.
Пока ипотека жива, не отказывайтесь от страхования самой квартиры. Обязанность страховать заложенное имущество прямо установлена статьёй 31 закона об ипотеке. Если её не исполнять дольше тридцати календарных дней, кредитор по частям 11 и 12 статьи 11 закона о потребительском кредите вправе пересмотреть условия договора и даже потребовать досрочного расторжения. Что в страховке обязательно, а что навязано, я разбирал в статье про страхование ипотеки.
После полного погашения остаются два дела, о которых забывают. Снять обременение с квартиры и обратиться к страховщику за возвратом части премии за период, когда страхование уже не действовало. При досрочном полном погашении такое право подтверждено постановлением Пленума Верховного Суда от 25.06.2024 № 19.
Погасили всё, а деньги понадобились: что дальше
Это самый частый сюжет из тех, что я вижу через год после сделки. Долга нет, обременения нет, спокойствие есть, а свободных денег нет.
Обратного хода не существует: банк не вернёт ранее внесённое. Остаются три двери, и каждая хуже той, что вы закрыли.
- Потребительский кредит. Быстро, но условия самые жёсткие из возможных.
- Кредит под залог имеющегося жилья. Документы, страхование, регистрация. Недели, а не дни.
- Продажа квартиры. Месяцы, и почти всегда в неудобный момент, когда торопитесь именно вы.
Полезная деталь на будущее. Самозапрет на кредиты, который многие ставят через Госуслуги или МФЦ, по закону не распространяется на ипотеку и автокредит. А вот потребительский заём при действующем запрете вам просто не выдадут, и снять запрет мгновенно не выйдет: снятие вступает в силу на второй календарный день, это специально заложенная пауза.
Если деньги нужны не разово, а платить стало тяжело в принципе, есть законный инструмент паузы. Разбор условий в статье про ипотечные каникулы в 2026 году.
Кому подходит покупка вместо досрочного погашения
Иногда за спором про досрочное погашение стоит другой вопрос: квартира нужна другая. Семья выросла, район не подошёл, работа переехала. Тогда накопленное разумнее держать под первый взнос, а не отправлять в старый долг.
Для семьи с небольшим резервом в такой ситуации критичен предсказуемый срок. Дома с уже введёнными корпусами избавляют от необходимости одновременно платить за съём и ждать стройку. В Екатеринбурге таких вариантов достаточно: Б-26 Дом на высоте на Пионерском с уже сданной первой очередью, жилые высотки H2O в Чкаловском, где оба корпуса введены в 2025 году, или Викулов на ВИЗе, сданный в третьем квартале 2025 года. Полный список с фильтром по сроку сдачи есть в каталоге новостроек Екатеринбурга.
Перед тем как нести деньги застройщику, проверьте дом и компанию по 72 параметрам: разрешения, эскроу, сроки, суды, история сдачи. Я делаю это бесплатно по любому ЖК Екатеринбурга. Заказать проверку новостройки →
О чём обычно молчат
Гасят подчистую, и первый же сломанный холодильник или зуб загоняет человека в микрозаём. Формально долг закрыт, фактически семья стала уязвимее, чем была с ипотекой и запасом.
Кидают деньги в ипотеку, имея просроченную карту. Это самая распространённая ошибка порядка: ипотека самый терпеливый кредитор из всех ваших.
Путают режим погашения. Просили сократить срок, получили уменьшенный платёж, узнают об этом через год, когда открывают график по другому поводу.
Считают частичное досрочное поводом расслабиться. Нагрузка упала, семья привыкает жить свободнее, и через полгода свободных денег снова нет.
И самое человеческое. Иногда за спором «гасить или копить» стоит вовсе не финансовый вопрос, а несогласие в паре о том, кто в семье принимает решения. Калькулятор такой спор не закрывает никогда. Его надо называть вслух.
Четыре вопроса, которые закрывают тему
Есть ли у вас запас на несколько месяцев жизни семьи, лежащий отдельно? Предсказуем ли ваш доход на ближайший год? Нет ли долгов тяжелее ипотеки? И что вам сейчас нужнее: спокойный месяц или закрытая тема через несколько лет?
Три уверенных «да» и внятный ответ на четвёртый: гасите. Хотя бы одно «нет»: копите дальше. Это не слабость и не безграмотность, а расчёт на устойчивость.
И держите в голове, что решение не вечное. Пересматривайте его хотя бы раз в год: меняется работа, состав семьи, состояние родителей. Стратегия, верная в тридцать, редко остаётся верной в сорок.
Если по итогам четырёх вопросов вы поняли, что деньги пойдут на новую квартиру, начните с плана: документы, одобрение, выбор дома, сделка. Я собрал пошаговую подготовку, чтобы ничего не забыть. Получить план подготовки к покупке →
Частые вопросы
Что лучше: сокращать срок или уменьшать платёж?
По переплате сильнее работает сокращение срока, по устойчивости семьи уменьшение платежа. Если сомневаетесь, уменьшайте платёж, а вносите столько же, сколько вносили раньше. Получите оба эффекта сразу и подстраховку на плохой месяц.
Какой запас нужен, прежде чем гасить досрочно?
Ориентир: расходы семьи за несколько месяцев целиком, вместе с платежом по ипотеке, а не только на еду. При неровном доходе горизонт увеличивают. На уральском рынке труда поиск работы сейчас заметно дольше, чем пару лет назад.
Можно ли отказаться от страховки, чтобы гасить быстрее?
От страхования самой квартиры нет, пока ипотека действует: это прямая обязанность по статье 31 закона об ипотеке. Если не исполнять её дольше тридцати календарных дней, кредитор вправе пересмотреть условия договора и даже потребовать досрочного расторжения. Отказываться можно от добровольных дополнений, но не от предмета залога.
Нужно ли писать заявление или достаточно перевести деньги на счёт?
Заявление нужно. Без него деньги в большинстве банков лежат до даты планового платежа и списываются как обычный платёж. Досрочного погашения не происходит, а вы узнаёте об этом только по графику.
Ипотека закрыта полностью. Что доделать?
Снять обременение с квартиры, забрать в банке документ о полном исполнении обязательств и написать страховщику заявление о возврате части премии за период, когда страхование уже не действовало. Это право подтверждено постановлением Пленума Верховного Суда от 25.06.2024 № 19.
Что гасить первым: ипотеку или кредитную карту?
Карту, рассрочку, микрозаём. Ипотека почти всегда самый мягкий долг в семье по условиям и по терпению кредитора. Досрочное погашение ипотеки при живой просрочке по карте это ошибка порядка.
Что делать дальше
Ответьте на четыре вопроса выше честно, а потом посчитайте оба режима погашения на калькуляторе ипотеки: разница между «срок» и «платёж» в вашем графике станет видна за минуту.
Хотите разобрать свою ситуацию с цифрами, а не общими словами: напишите мне в Telegram или оставьте номер, и я перезвоню. Посчитаем, сколько оставить в резерве, что гасить первым и не выгоднее ли направить накопленное на другую квартиру. Для вас консультация бесплатна: комиссию платит застройщик, условия те же, что в офисе продаж.